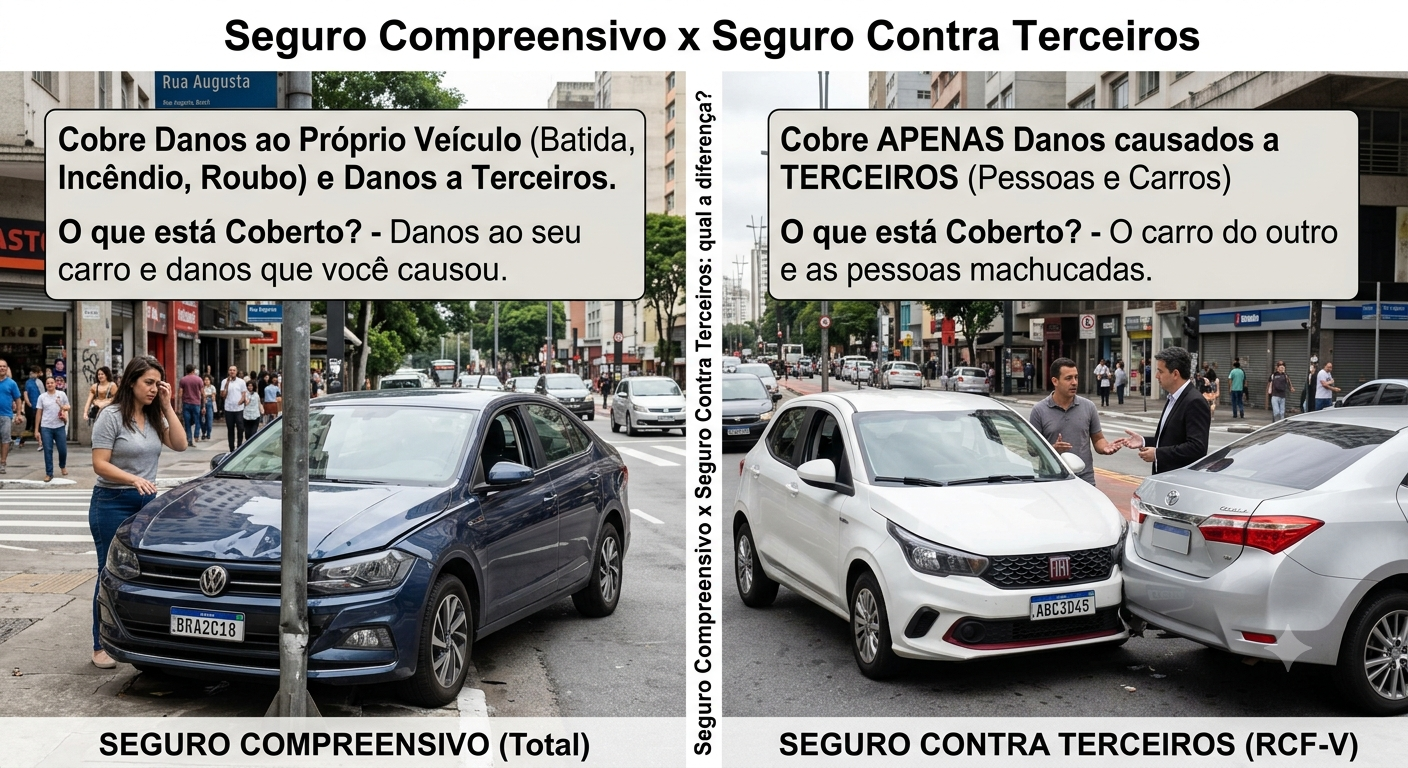
Na hora de contratar um seguro de automóvel, é comum encontrar propostas com preços muito diferentes. Algumas protegem o próprio carro contra colisão, roubo, furto e incêndio. Outras oferecem apenas cobertura para os prejuízos causados a terceiros.
Essa diferença explica por que um seguro pode custar R$ 1 mil por ano enquanto outro ultrapassa R$ 4 mil, mesmo para o mesmo motorista e veículo.
As duas modalidades mais conhecidas são:
- Seguro auto compreensivo;
- Seguro contra terceiros.
O seguro compreensivo, também chamado informalmente de seguro completo, é voltado principalmente à proteção do veículo segurado. Dependendo do plano, pode cobrir colisão, roubo, furto, incêndio, alagamento e indenização integral, além de permitir a contratação de danos a terceiros, assistência 24 horas, vidros e carro reserva.
Já o seguro contra terceiros, tecnicamente relacionado à cobertura de Responsabilidade Civil Facultativa de Veículos, protege o segurado quando ele é responsabilizado por danos materiais ou corporais causados a outras pessoas em um acidente.
A SUSEP explica que o seguro de responsabilidade civil facultativa de veículos tem como objetivo cobrir danos corporais e materiais causados a terceiros em acidentes pelos quais o segurado seja responsabilizado.
Portanto, a diferença principal é:
Seguro compreensivo: protege principalmente o seu carro e pode incluir terceiros.
Seguro contra terceiros: protege principalmente as outras pessoas e os bens delas, sem necessariamente cobrir os danos do seu automóvel.
Neste conteúdo, você entenderá como cada modalidade funciona, quais eventos podem ser cobertos, quando existe franquia, quanto contratar para terceiros e qual alternativa faz mais sentido para cada tipo de motorista.
O que é seguro compreensivo?
O seguro compreensivo é uma modalidade de seguro auto que reúne diferentes riscos em uma mesma contratação.
Dependendo da seguradora e do plano, a cobertura principal pode envolver:
- Colisão;
- Roubo;
- Furto;
- Incêndio;
- Explosão;
- Alagamento;
- Enchente;
- Granizo;
- Queda de árvore;
- Indenização parcial;
- Indenização integral.
As seguradoras podem oferecer produtos com diferentes combinações. Algumas propostas são amplas, enquanto outras retiram determinados eventos para reduzir o preço.
A Porto apresenta produtos com coberturas para colisão, incêndio, roubo e furto, enquanto a Mapfre também informa que seus planos podem combinar colisões, roubo, furto, incêndio, danos a terceiros e assistência 24 horas, conforme a contratação.
Por esse motivo, a expressão “seguro completo” deve ser usada com cuidado.
Nenhum seguro cobre absolutamente tudo.
Mesmo uma apólice compreensiva possui:
- Limites;
- Franquias;
- Exclusões;
- Obrigações do segurado;
- Riscos não cobertos;
- Serviços opcionais;
- Regras de utilização.
O que vale é a proposta, a apólice e as condições contratuais.
O que o seguro compreensivo normalmente cobre?
Colisão do próprio veículo
Quando o carro segurado sofre uma batida coberta, a seguradora pode autorizar o reparo ou pagar indenização integral, conforme a gravidade dos danos e as condições do contrato.
Exemplos:
- Batida traseira;
- Colisão lateral;
- Choque contra poste;
- Batida em muro;
- Capotamento;
- Engavetamento;
- Queda em buraco com dano relevante;
- Acidente em rodovia.
Nos danos parciais, normalmente existe franquia.
Roubo e furto
Quando o veículo é roubado ou furtado e não é recuperado, pode existir indenização integral de acordo com o percentual contratado.
A indenização pode utilizar:
- Percentual da Tabela Fipe;
- Outra tabela de referência;
- Valor determinado;
- Critério indicado na apólice.
Caso o carro seja recuperado com danos, a seguradora avaliará se o caso será tratado como reparo parcial ou indenização integral.
Incêndio
A cobertura pode proteger contra danos decorrentes de incêndio acidental, explosão ou eventos relacionados, conforme as condições.
A seguradora poderá analisar:
- Origem do incêndio;
- Manutenção;
- Modificações;
- Colisão;
- Curto-circuito;
- Instalações elétricas;
- Combustível;
- Ação criminosa.
Fenômenos da natureza
Determinados planos compreensivos podem incluir:
- Enchente;
- Alagamento;
- Granizo;
- Queda de árvore;
- Vendaval;
- Deslizamento.
É necessário verificar exatamente quais fenômenos constam na proposta.
Indenização integral
A indenização integral pode ocorrer em situações como:
- Roubo sem recuperação;
- Furto sem recuperação;
- Colisão com danos elevados;
- Incêndio de grande proporção;
- Evento coberto que inviabilize economicamente o reparo.
O critério para enquadramento depende da apólice e da avaliação da seguradora.
O seguro compreensivo cobre terceiros?
Pode cobrir, mas isso precisa estar contratado.
A proteção contra terceiros pode aparecer como uma cobertura adicional dentro do seguro compreensivo.
Ela pode incluir limites separados para:
- Danos materiais;
- Danos corporais;
- Danos morais;
- Lucros cessantes, em produtos específicos;
- Custos de defesa, conforme as condições.
Não presuma que toda apólice compreensiva possui limites elevados para terceiros.
Em algumas propostas, a cobertura pode ser pequena ou nem estar incluída.
O que é seguro contra terceiros?
O seguro contra terceiros protege o patrimônio do segurado quando ele é responsabilizado por prejuízos causados a outras pessoas.
A SUSEP define a cobertura de responsabilidade civil facultativa como uma proteção para situações em que o segurado seja obrigado a indenizar terceiros por danos decorrentes de um acidente coberto.
O seguro pode ser contratado:
- Dentro de uma apólice compreensiva;
- Como produto mais simples;
- Sem cobertura para o próprio veículo;
- Com diferentes limites de indenização.
Ele costuma ser mais barato porque a seguradora não assume necessariamente o risco de reparar ou indenizar o carro do segurado.
Quem é considerado terceiro?
Terceiro é a pessoa prejudicada pelo acidente que não é o próprio segurado dentro daquela cobertura.
Pode ser:
- Proprietário do outro veículo;
- Motorista do outro carro;
- Motociclista;
- Ciclista;
- Pedestre;
- Dono de imóvel atingido;
- Empresa;
- Município;
- Passageiro de outro veículo;
- Profissional que teve renda interrompida.
A classificação pode variar conforme o contrato.
O segurado, seus familiares, passageiros e funcionários podem ter tratamento específico nas condições gerais.
O que são danos materiais a terceiros?
São prejuízos causados aos bens de outras pessoas.
Exemplos:
- Conserto de outro carro;
- Perda total do outro veículo;
- Reparo de motocicleta;
- Portão danificado;
- Muro atingido;
- Vitrine quebrada;
- Poste;
- Semáforo;
- Placa de trânsito;
- Equipamento comercial;
- Objetos transportados.
A Mapfre explica que colisões podem causar danos materiais totais ou parciais e que a cobertura correspondente depende das condições contratadas.
O que são danos corporais a terceiros?
São prejuízos relacionados à integridade física de outras pessoas.
A cobertura pode envolver, conforme a apólice:
- Despesas médicas;
- Hospitalização;
- Cirurgias;
- Tratamentos;
- Fisioterapia;
- Invalidez;
- Pensão;
- Custos jurídicos;
- Indenizações;
- Morte.
A Mapfre descreve a cobertura de danos corporais como uma proteção importante quando pedestres ou ocupantes dos veículos envolvidos sofrem lesões.
Danos corporais podem gerar valores muito superiores ao preço do carro.
Por isso, contratar apenas R$ 20 mil ou R$ 30 mil pode ser insuficiente em um acidente grave.
O que são danos morais?
Danos morais estão relacionados a prejuízos não exclusivamente materiais, como sofrimento, abalo, humilhação ou consequências reconhecidas judicialmente ou por acordo autorizado.
A cobertura não está automaticamente incluída em todos os seguros contra terceiros.
A Mapfre informa que o seguro para terceiros pode oferecer cobertura de danos morais quando contratada, inclusive em situações envolvendo sequelas físicas e pedidos de indenização.
O consumidor deve verificar se existe um limite separado.
Seguro contra terceiros cobre meu carro?
Normalmente, não.
Quando o motorista contrata somente responsabilidade civil, a seguradora paga os danos cobertos causados aos terceiros, mas o veículo do segurado permanece sem proteção para colisão.
Exemplo:
- Seu carro: prejuízo de R$ 18 mil;
- Carro do terceiro: prejuízo de R$ 25 mil;
- Você foi responsabilizado pelo acidente;
- Seguro contratado: apenas terceiros.
Nesse caso, a seguradora poderá pagar os R$ 25 mil do terceiro, dentro do limite e das condições.
Os R$ 18 mil do seu próprio carro ficarão sob sua responsabilidade.
Seguro contra terceiros cobre roubo do meu carro?
Não, quando o plano possui somente responsabilidade civil.
Para proteger o veículo contra roubo e furto, será necessário contratar:
- Seguro compreensivo;
- Plano específico de roubo e furto;
- Combinação de roubo, furto e terceiros.
Algumas seguradoras oferecem produtos intermediários.
Eles podem incluir:
- Roubo e furto;
- Perda total;
- Terceiros;
- Assistência;
- Sem colisão parcial.
Essa configuração pode ser mais barata do que o seguro compreensivo.
Qual é a diferença prática?
| Situação | Compreensivo | Somente terceiros |
|---|---|---|
| Batida no seu carro | Pode cobrir | Não cobre |
| Batida no carro de outra pessoa | Cobre se terceiros estiver contratado | Pode cobrir |
| Roubo do seu carro | Pode cobrir | Não cobre |
| Furto do seu carro | Pode cobrir | Não cobre |
| Incêndio do seu veículo | Pode cobrir | Não cobre |
| Enchente | Pode cobrir | Não cobre |
| Lesão em terceiro | Pode cobrir se contratado | Pode cobrir |
| Danos morais | Opcional | Opcional |
| Franquia no seu reparo | Geralmente existe | Não se aplica ao seu carro |
| Preço | Geralmente maior | Geralmente menor |
Seguro contra terceiros tem franquia?
Em muitos produtos, a cobertura de responsabilidade civil não utiliza a mesma franquia aplicada no conserto do carro segurado.
A franquia tradicional do seguro auto corresponde à participação do segurado no reparo parcial do próprio veículo. A Mapfre explica que a franquia é o valor assumido pelo cliente em situações de indenização parcial.
Assim, em uma apólice que também possui cobertura compreensiva:
- Para reparar seu carro, pode haver franquia;
- Para indenizar o terceiro, a franquia pode não existir.
Entretanto, algumas condições específicas podem prever participação do segurado.
A proposta precisa ser conferida.
Exemplo com franquia
Imagine:
- Seu carro sofreu R$ 15 mil em danos;
- Franquia: R$ 4 mil;
- Carro do terceiro sofreu R$ 20 mil em danos;
- Cobertura de terceiros: R$ 100 mil.
Caso o evento seja aprovado:
Seu veículo
- Você paga R$ 4 mil;
- A seguradora paga R$ 11 mil aprovados.
Veículo do terceiro
- A seguradora pode pagar os R$ 20 mil;
- O pagamento respeita o limite e a responsabilidade apurada;
- Normalmente não é descontada a franquia de casco do seu carro.
O terceiro recebe automaticamente?
Não.
A seguradora precisa analisar:
- Como aconteceu o acidente;
- Responsabilidade;
- Cobertura;
- Vigência;
- Documentos;
- Orçamentos;
- Danos;
- Limite contratado;
- Concordância do segurado;
- Circunstâncias do evento.
O segurado não deve prometer pagamento em nome da seguradora.
Também não deve assumir formalmente culpa ou assinar acordos sem orientação.
A responsabilidade será avaliada com base nos relatos, provas e condições contratuais.
Seguro compreensivo é sempre melhor?
Ele oferece proteção mais ampla, mas pode não ser financeiramente adequado para todos.
O seguro compreensivo tende a fazer mais sentido quando:
- O carro possui valor alto;
- O veículo é financiado;
- O proprietário não poderia pagar um grande reparo;
- Existe risco relevante de roubo;
- O automóvel é usado diariamente;
- O carro é essencial para o trabalho;
- O proprietário não conseguiria substituir o veículo;
- Há circulação em regiões com alagamento;
- O seguro possui preço compatível.
Para um veículo de R$ 150 mil, ficar sem cobertura do próprio carro pode representar um risco patrimonial elevado.
Quando o seguro contra terceiros pode ser suficiente?
Pode ser considerado quando:
- O carro é antigo;
- O valor de mercado é baixo;
- O seguro compreensivo custa muito;
- O proprietário consegue pagar o reparo ou substituir o próprio veículo;
- O principal risco financeiro é causar danos a outra pessoa;
- O automóvel roda pouco;
- O proprietário mantém reserva;
- O carro não é financiado.
Imagine um veículo avaliado em R$ 20 mil com seguro compreensivo de R$ 5 mil por ano.
O proprietário pode considerar contratar apenas:
- Terceiros;
- Roubo e furto;
- Assistência 24 horas.
Essa decisão reduz o custo, mas aumenta o risco assumido.
Carro antigo deve ter apenas terceiros?
Não obrigatoriamente.
Mesmo carros antigos podem ser roubados ou sofrer perda total.
A decisão depende de:
- Valor do veículo;
- Preço do seguro;
- Disponibilidade de peças;
- Reserva financeira;
- Frequência de uso;
- Índice de roubo;
- Importância do carro para a família.
Em determinados casos, um plano de roubo, furto, perda total e terceiros pode ser mais equilibrado.
Carro financiado pode ter apenas terceiros?
O seguro compreensivo não é automaticamente obrigatório por lei apenas porque o carro foi financiado.
Entretanto, o contrato com a instituição financeira pode ter condições específicas, e o veículo permanece alienado enquanto houver saldo devedor.
Contratar somente terceiros em um carro financiado é arriscado.
Se o veículo for roubado ou sofrer perda total, o proprietário poderá:
- Ficar sem o carro;
- Continuar devendo ao banco;
- Precisar quitar o saldo;
- Não ter indenização para substituir o bem.
Por isso, o seguro compreensivo costuma ser a opção mais prudente para veículos financiados.
Seguro compreensivo cobre 100% da Tabela Fipe?
Depende da contratação.
A indenização pode ser:
- 80% da Fipe;
- 90% da Fipe;
- 100% da Fipe;
- 105% da Fipe;
- 110% da Fipe;
- Valor determinado.
O percentual menor reduz o preço, mas também reduz o pagamento em uma indenização integral.
Confira sempre a apólice.
Seguro contra terceiros possui Tabela Fipe?
A cobertura de terceiros não utiliza a Fipe do seu carro como principal limite.
Ela possui valores máximos contratados para cada tipo de dano.
Exemplo:
- Danos materiais: R$ 100 mil;
- Danos corporais: R$ 100 mil;
- Danos morais: R$ 20 mil.
Esses limites representam o máximo de indenização para os eventos cobertos, de acordo com as condições.
Quanto contratar para danos materiais?
Não existe um limite único ideal.
O motorista deve considerar o preço dos veículos que circulam na sua cidade.
Valores que podem ser avaliados:
- R$ 50 mil;
- R$ 100 mil;
- R$ 150 mil;
- R$ 200 mil;
- R$ 300 mil;
- R$ 500 mil.
Um limite de R$ 50 mil pode ser insuficiente para uma colisão com:
- SUV novo;
- Carro elétrico;
- Veículo premium;
- Mais de um automóvel;
- Equipamento público;
- Fachada comercial.
A diferença de preço entre R$ 50 mil e R$ 100 mil pode ser relativamente pequena em algumas cotações.
Quanto contratar para danos corporais?
Danos corporais podem gerar valores elevados.
Uma cobertura de R$ 100 mil pode ajudar, mas não necessariamente será suficiente para:
- Lesão grave;
- Invalidez;
- Tratamento prolongado;
- Pensão;
- Morte;
- Processo envolvendo várias pessoas.
É recomendável comparar limites maiores.
A decisão deve considerar o orçamento, mas não apenas o menor preço.
R$ 50 mil para terceiros é pouco?
Pode ser pouco.
Um único farol de um carro premium, airbags, sensores e peças estruturais podem elevar rapidamente o reparo.
Se a indenização superar o limite contratado, o segurado poderá responder pela diferença.
Exemplo:
- Danos do terceiro: R$ 90 mil;
- Limite contratado: R$ 50 mil;
- Seguradora paga: até R$ 50 mil, conforme aprovação;
- Diferença potencial do segurado: R$ 40 mil.
Seguro contra terceiros cobre mais de um carro?
Pode cobrir, desde que o acidente esteja amparado e o limite total seja suficiente.
Imagine um engavetamento no qual o segurado seja responsabilizado por danos em três veículos.
A seguradora poderá distribuir a indenização dentro do limite contratado.
Se o total ultrapassar o valor disponível, a diferença poderá ficar com o segurado.
Seguro cobre moto atingida?
Pode cobrir os danos materiais e corporais de um motociclista, dentro dos limites contratados e após análise da responsabilidade.
Acidentes com motocicletas merecem atenção porque podem envolver:
- Reparo da moto;
- Equipamentos;
- Despesas médicas;
- Afastamento profissional;
- Invalidez;
- Danos morais;
- Lucros cessantes.
Seguro cobre pedestre?
A cobertura de danos corporais pode ser utilizada quando um pedestre é atingido e o segurado é responsabilizado, respeitando as condições.
Novamente, o limite contratado é fundamental.
Seguro contra terceiros cobre passageiros?
Depende de quem são os passageiros e da cobertura.
Os passageiros do próprio carro podem precisar de:
- APP — Acidentes Pessoais de Passageiros;
- Cobertura corporal específica;
- Outras proteções.
A cobertura de terceiros não deve ser confundida automaticamente com APP.
Pergunte à seguradora como os ocupantes do veículo segurado são tratados.
O que é APP?
APP significa Acidentes Pessoais de Passageiros.
Essa cobertura pode oferecer indenização para passageiros e motorista em situações como:
- Morte;
- Invalidez;
- Despesas médicas, conforme o plano.
Ela utiliza limites e condições próprios.
Não substitui responsabilidade civil nem seguro de vida.
Seguro compreensivo cobre pane mecânica?
Normalmente, o seguro não paga o conserto de um defeito mecânico causado por desgaste ou falta de manutenção.
A assistência 24 horas pode oferecer:
- Guincho;
- Socorro;
- Chaveiro;
- Troca de pneu;
- Pane seca;
- Recarga da bateria auxiliar.
Mas a peça e o reparo mecânico podem ficar por conta do proprietário.
A Porto divulga assistência 24 horas com serviços de guincho e atendimento emergencial, conforme a contratação.
Assistência 24 horas está incluída nos dois?
Pode estar disponível tanto no seguro compreensivo quanto em planos de terceiros.
Entretanto, deve ser verificada separadamente.
Os limites podem envolver:
- Quilometragem do guincho;
- Quantidade de utilizações;
- Pane;
- Colisão;
- Chaveiro;
- Troca de pneus;
- Hospedagem;
- Transporte.
Um seguro barato pode oferecer guincho de apenas 100 ou 200 quilômetros.
Seguro contra terceiros oferece carro reserva?
Pode existir como serviço adicional, mas não é automático.
O carro reserva normalmente está mais relacionado a sinistros cobertos envolvendo o próprio veículo.
Se a apólice protege somente terceiros, o segurado pode não ter direito ao carro reserva quando seu automóvel for danificado.
A Porto informa que o carro extra depende da cláusula contratada e do tipo de sinistro coberto.
Qual seguro é mais barato?
O seguro contra terceiros costuma ser mais barato porque assume menos riscos.
Ele não precisa indenizar necessariamente:
- Roubo do seu carro;
- Furto;
- Reparo de colisão;
- Perda total;
- Incêndio;
- Alagamento.
O preço pode variar conforme:
- Carro;
- Motorista;
- CEP;
- Limites;
- Uso;
- Histórico;
- Assistência;
- Seguradora.
Exemplo de preço
Considere um carro popular avaliado em R$ 60 mil.
Seguro compreensivo
- Valor anual: R$ 2.800;
- 100% da Fipe;
- Colisão;
- Roubo e furto;
- R$ 100 mil para terceiros;
- Assistência;
- Franquia de R$ 4 mil.
Seguro somente terceiros
- Valor anual: R$ 700;
- R$ 100 mil para danos materiais;
- R$ 100 mil para danos corporais;
- Assistência básica;
- Sem proteção do carro.
Economia anual:
R$ 2.800 – R$ 700 = R$ 2.100
Entretanto, o proprietário assumirá o risco de perder um carro de R$ 60 mil.
Vale economizar no seguro?
Depende da capacidade de absorver o prejuízo.
Uma pergunta útil é:
Se meu carro for roubado amanhã, consigo comprar outro sem comprometer minha vida financeira?
Caso a resposta seja não, o seguro compreensivo pode ser mais adequado.
Outra pergunta:
Se eu bater em um carro de R$ 200 mil, consigo pagar o prejuízo?
Caso a resposta seja não, a cobertura para terceiros é indispensável.
Posso contratar compreensivo sem terceiros?
Pode ser possível, mas não costuma ser a melhor decisão.
O carro fica protegido, porém o patrimônio do segurado permanece exposto aos danos causados a outras pessoas.
Um acidente pode custar mais do que o próprio veículo.
A configuração mais equilibrada normalmente combina:
- Cobertura do próprio carro;
- Danos materiais;
- Danos corporais;
- Assistência.
Posso contratar terceiros sem proteger meu carro?
Sim.
Essa é uma alternativa comum para:
- Carros antigos;
- Veículos de baixo valor;
- Motoristas que possuem reserva;
- Pessoas que consideram o seguro completo muito caro.
A proteção evita que o segurado tenha de arcar sozinho com prejuízos causados aos demais.
Seguro para Uber: qual escolher?
Motoristas da Uber possuem exposição maior porque rodam muitas horas e transportam passageiros.
Uma proteção equilibrada deve considerar:
- Seguro compreensivo;
- Uso profissional declarado;
- Terceiros com limites elevados;
- APP;
- Assistência;
- Carro reserva compatível com aplicativo;
- Roubo e furto;
- Colisão;
- Alagamento.
Contratar somente terceiros pode deixar o motorista sem sua ferramenta de trabalho depois de uma colisão ou roubo.
Seguro para carro elétrico
Carros elétricos podem possuir reparos caros devido a:
- Bateria;
- Sensores;
- Câmeras;
- Faróis;
- Cabos de alta tensão;
- Inversor;
- Estrutura;
- Componentes eletrônicos.
O seguro compreensivo tende a ser mais importante nesses veículos.
Na cobertura de terceiros, também é prudente contratar limites materiais maiores, pois um acidente com outro elétrico pode gerar reparos elevados.
Seguro para carro antigo
Um plano intermediário pode ser interessante:
- Roubo e furto;
- Perda total;
- Terceiros;
- Assistência;
- Sem colisão parcial.
Essa combinação protege os grandes prejuízos e reduz o valor anual.
O que o seguro não cobre?
As exclusões variam, mas podem envolver:
- Ato intencional;
- Uso diferente do declarado;
- Competição;
- Condutor sem habilitação;
- Agravamento intencional do risco;
- Desgaste;
- Falha mecânica;
- Danos anteriores;
- Modificações não informadas;
- Evento fora da cobertura;
- Guerra;
- Confisco;
- Apropriação indevida, conforme o plano;
- Carga transportada;
- Multas;
- Danos abaixo da franquia.
Leia as condições.
Mentir na contratação reduz o preço?
Pode reduzir a cotação inicialmente, mas aumenta o risco de problemas em um sinistro.
Não altere:
- CEP;
- Garagem;
- Condutor principal;
- Uso profissional;
- Quilometragem;
- Aplicativo;
- Entregas;
- Motoristas jovens.
A declaração correta faz parte da contratação.
Como comparar as propostas?
Utilize os mesmos parâmetros:
| Item | Proposta A | Proposta B |
| Custo anual | ||
| Percentual da Fipe | ||
| Franquia | ||
| Danos materiais | ||
| Danos corporais | ||
| Danos morais | ||
| Colisão | ||
| Roubo e furto | ||
| Alagamento | ||
| Vidros | ||
| Guincho | ||
| Carro reserva |
Não compare uma proposta compreensiva com uma proposta apenas de terceiros como se fossem equivalentes.
Como escolher entre os dois?
Escolha o compreensivo quando:
- O veículo é novo;
- O carro possui alto valor;
- Está financiado;
- Você depende dele;
- Não possui reserva;
- Mora em região com roubos;
- Circula muito;
- Quer proteção contra colisão;
- Não conseguiria repor o automóvel.
Considere apenas terceiros quando:
- O veículo possui baixo valor;
- Você consegue assumir a perda;
- O seguro compreensivo é desproporcional;
- O carro roda pouco;
- Existe reserva;
- Seu principal risco é causar danos a outras pessoas.
Considere um plano intermediário quando:
- Quer roubo e furto;
- Não quer pagar colisão parcial;
- Precisa de terceiros;
- Quer assistência;
- Busca reduzir o custo.
Seguro compreensivo e seguro contra terceiros atendem a riscos diferentes.
O seguro compreensivo é indicado para quem deseja proteger o próprio veículo contra eventos como:
- Colisão;
- Roubo;
- Furto;
- Incêndio;
- Alagamento;
- Perda total.
Ele também pode incluir responsabilidade civil, assistência, carro reserva e vidros.
Já o seguro contra terceiros protege o motorista quando ele é responsabilizado por danos causados a outras pessoas.
A SUSEP explica que essa cobertura pode amparar danos materiais e corporais decorrentes de acidentes de trânsito pelos quais o segurado tenha responsabilidade.
A modalidade contra terceiros costuma custar menos, mas não paga normalmente:
- O conserto do seu carro;
- O roubo do seu veículo;
- O furto;
- A perda total;
- Os danos de enchente;
- O incêndio do automóvel.
Para veículos novos, financiados ou de alto valor, o seguro compreensivo tende a ser a alternativa mais segura.
Para carros antigos ou de baixo valor, o proprietário pode considerar somente terceiros ou uma proteção intermediária.
A escolha precisa considerar duas perguntas:
- Você consegue substituir seu carro se ele for perdido?
- Você consegue pagar os danos de um acidente envolvendo terceiros?
Caso a resposta seja não para as duas perguntas, a opção mais equilibrada será uma apólice compreensiva com bons limites de responsabilidade civil.
Não escolha apenas pela mensalidade.
Compare:
- Coberturas;
- Limites;
- Franquia;
- Percentual da Fipe;
- Assistência;
- Exclusões;
- Custo anual.
Quer proteger seu carro com um seguro adequado ao seu perfil?
Faça sua cotação online de seguro auto e compare opções de cobertura para encontrar uma alternativa adequada ao seu veículo e ao seu perfil.
Faça sua cotação online agora
 s
Perguntas frequentes
Qual a diferença entre seguro compreensivo e terceiros?
O compreensivo protege o próprio veículo contra diferentes eventos e pode incluir terceiros. O seguro contra terceiros protege os prejuízos que o segurado causar a outras pessoas.
Seguro compreensivo é seguro completo?
É uma expressão popular, mas não significa que cobre tudo. É necessário conferir as coberturas e exclusões.
Seguro contra terceiros cobre meu carro?
Normalmente, não.
Seguro contra terceiros cobre roubo?
Não, a menos que o produto também inclua roubo e furto.
Seguro compreensivo cobre terceiros?
Somente quando essa cobertura aparece na proposta.
Seguro contra terceiros tem franquia?
Geralmente não utiliza a franquia de casco do veículo segurado, mas as condições precisam ser consultadas.
O terceiro paga franquia?
Normalmente, não.
Quem paga a franquia?
O segurado paga a franquia quando aciona a cobertura para reparar parcialmente o próprio veículo.
Seguro cobre qualquer batida?
Somente eventos previstos e aprovados.
Preciso ser culpado para usar terceiros?
A cobertura é acionada quando o segurado é responsabilizado pelo dano, respeitando o contrato.
Posso prometer que meu seguro pagará?
Não. A seguradora precisa analisar.
O terceiro pode escolher oficina?
Depende do processo, da seguradora e do acordo.
Quanto contratar para danos materiais?
R$ 100 mil ou mais pode ser uma referência inicial, mas veículos caros e acidentes múltiplos podem exigir limites maiores.
Quanto contratar para danos corporais?
Compare limites elevados, pois lesões podem gerar indenizações significativas.
Danos morais estão incluídos?
Nem sempre. Precisam ser contratados.
Seguro contra terceiros cobre pedestre?
Pode cobrir danos corporais quando o segurado for responsabilizado.
Cobre motociclista?
Pode cobrir danos materiais e corporais.
Cobre muro ou portão?
Pode cobrir como dano material.
Cobre poste?
Pode cobrir, dentro do limite.
Cobre carro de luxo?
Pode cobrir até o limite contratado. O excedente pode ficar com o segurado.
Seguro completo tem franquia?
Normalmente, sim, nos danos parciais.
Existe franquia em perda total?
Geralmente não, mas confira a apólice.
Carro antigo precisa de compreensivo?
Depende do preço, do risco e da capacidade de assumir a perda.
Carro financiado deve ter compreensivo?
É geralmente mais prudente, pois o saldo do financiamento continuará existindo se o carro for perdido sem seguro.
Seguro de terceiros é obrigatório?
Para veículos particulares, essa cobertura é normalmente facultativa. A SUSEP a denomina Responsabilidade Civil Facultativa de Veículos.
Proteção veicular é a mesma coisa?
Não. A SUSEP orienta o consumidor a verificar se a empresa é uma seguradora autorizada antes da contratação.
Como conferir meu seguro?
O Governo Federal disponibiliza um sistema para consulta de seguros vinculados ao CPF.


