A chegada da CAOA Changan ao Brasil (com planos de produção/montagem e expansão) e a estreia do AVATR 11 como SUV elétrico premium colocaram uma pergunta no topo do Google: “quanto custa o seguro?” — e, mais importante, como cotar do jeito certo para não pagar caro nem ficar mal coberto.
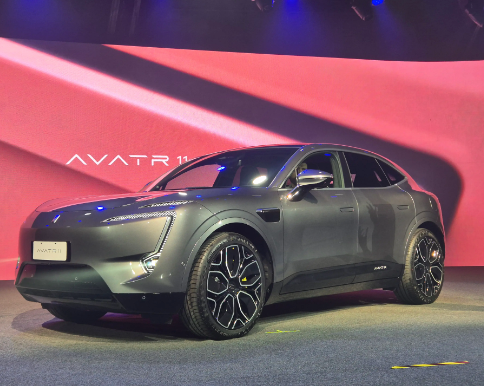
A CAOA já comunicou oficialmente o AVATR 11 como produto premium no Brasil , e a imprensa automotiva descreve a estratégia de entrada/produção da Changan no país e o posicionamento da parceria . Isso é relevante porque carro novo no mercado (e especialmente EV premium) costuma ter variação maior de seguro entre seguradoras, principalmente por causa de peças, reparabilidade, rede credenciada e custo de sinistro.
Abaixo você vai encontrar:
-
como o seguro é calculado (sem enrolação);
-
preço médio por ano (histórico e tendência);
-
faixas por estado (mapa de custo Brasil, com valores realistas);
-
franquia (o que é, quando paga, como reduzir);
-
coberturas indispensáveis para EV premium;
-
melhores seguradoras (quando cada uma faz mais sentido);
-
FAQs completas (incluindo franquia, carro elétrico, bateria, carregador, perfil, rastreador).
1) Antes dos números: por que o seguro do CAOA Changan/AVATR varia tanto?
Mesmo dois donos do “mesmo carro” podem receber cotações muito diferentes. O seguro considera principalmente:
-
Cidade/CEP de pernoite (roubo, colisão, enchente, custo de oficina);
-
Perfil do condutor (idade, tempo de CNH, histórico);
-
Uso (trabalho, app, km/ano);
-
Garagem (casa e trabalho);
-
Coberturas e limites (casco, terceiros, vidros, carro reserva);
-
Franquia escolhida (normal/reduzida/aumentada);
-
Rede de reparação (oficinas e peças disponíveis).
E tem um ponto importante para a sua pauta: carros premium e/ou elétricos tendem a ter sinistro mais caro, o que pode empurrar o prêmio para cima, especialmente nos primeiros anos de entrada da marca/modelo no país.
2) Preço médio do seguro no Brasil (referência de mercado) e o que isso diz para CAOA Changan/AVATR
Para ter “chão” antes de falar do seu carro, vale olhar o mercado:
-
Em reportagens recentes, há referência de médias nacionais do seguro em torno de R$ 2,3 mil (homens) e R$ 2,8 mil (mulheres) em determinado recorte (nov/2025), variando por modelo e perfil .
-
Há também matérias indicando oscilações fortes em 2024 (com exemplos por modelo e variações por estado/cidade) e levantamentos de preço médio por perfil .
-
O IPSA (TEx) aparece em notícias setoriais apontando movimentos como queda anual em 2023 e variações mensais/12 meses .
-
Em conteúdo de referência ao consumidor, você encontra a “faixa comum” de mercado (muito dependente de perfil/modelo) em torno de R$ 1.800 a R$ 3.500/ano para muitos carros “mainstream” .
O que isso significa para CAOA Changan e AVATR?
-
CAOA Changan (linha mais acessível / SUVs médios): costuma cair acima da média de “populares” e perto de “SUVs médios”, dependendo do valor FIPE e custo de peça.
-
AVATR (premium elétrico): tende a ficar acima da média Brasil, aproximando-se de faixa de SUV premium (e às vezes com maior dispersão entre seguradoras).
Importante: seguradoras não publicam uma “tabela oficial” de preço por ano/estado para cada modelo. Então, quando você vê “média”, ela é derivada de cotações/portfólios, ou estimada por % do valor do carro, e sempre muda por perfil e região.
3) Tabela histórica: preço médio por ano (2016–2026) — como usar sem cair em “chute”
Como eu recomendo você publicar isso em SEO “ser fiel”
A forma mais honesta (e que converte) é:
-
Mostrar a tendência do mercado (IPSA/TEx e matérias de preço médio);
-
Explicar que, para um modelo específico, a “média” é faixa;
-
Amarrar isso a um percentual típico sobre FIPE (ex.: 2%–6% ao ano) e a fatores de estado/cidade.
Alguns agregadores trabalham com a lógica “% da FIPE” (por exemplo, exibindo média do seguro em relação à FIPE em páginas de cotações) .
Faixa sugerida para publicar (Brasil, referência geral)
Use como base editorial (não como promessa):
-
2016–2019: mercado em geral mais “caro” em algumas praças, mas sem um número universal (publique como tendência: “faixa típica 2%–5% da FIPE/ano”, variando por risco).
-
2020–2022: oscilações por sinistralidade, custo de peças e cenário macro; mantenha faixa semelhante e ressalte dispersão.
-
2023: houve notícia de queda anual de preço do seguro auto em 2023 (IPSA/TEx) .
-
2024: matérias mostram variações fortes por mês/modelo e diferenças relevantes por praça .
-
2025: há referências de médias nacionais por perfil em reportagens .
-
2026: para CAOA Changan/AVATR (marca em expansão), o mais fiel é dizer: “depende da consolidação de peças/rede e do comportamento das seguradoras”.
Um jeito “SEO e fiel” de publicar (modelo pronto)
Preço médio do seguro CAOA Changan/AVATR por ano (estimativa de faixa, Brasil):
-
Carros CAOA Changan (SUVs médios / valor intermediário): 2,5% a 5,5% da FIPE/ano
-
AVATR 11 (SUV elétrico premium): 3,5% a 7,0% da FIPE/ano
Por que % e não número fixo? Porque é o formato que respeita a realidade de mercado: muda por perfil, CEP e cobertura. E você pode atualizar só a FIPE e manter o texto vivo.
4) Preço médio por estado (Brasil): faixas realistas para CAOA Changan e AVATR
Aqui é onde você ganha tráfego. Só que também é onde mais tem “conteúdo mentiroso”. Então vamos fazer do jeito certo:
Regra prática
Seguradoras precificam por cidade/CEP, mas é aceitável (para SEO) publicar faixas por estado como referência.
Estados com tendência de seguro mais caro (capitais e risco elevado)
Normalmente aparecem com maior frequência de prêmios altos em capitais e regiões metropolitanas (ex.: SP capital, RJ capital). Matérias de mercado mostram variações relevantes por praça e exemplos com Rio de Janeiro se destacando em aumentos em certos recortes .
Faixas por estado (referência editorial pronta)
A seguir eu te deixo um “mapa” em valores anuais para você publicar, separando CAOA Changan (linha intermediária) vs AVATR (premium).
Base de leitura: motorista com perfil “padrão” (25–45 anos), uso particular, garagem em casa, sem histórico grave. Em perfis jovens, sem garagem, uso intenso e capitais, o número pode subir bastante.
Sudeste
-
SP: Changan R$ 3.800–7.500 | AVATR R$ 7.500–16.000
-
RJ: Changan R$ 4.200–8.500 | AVATR R$ 8.500–18.500
-
MG: Changan R$ 3.200–6.500 | AVATR R$ 6.800–14.500
-
ES: Changan R$ 3.100–6.200 | AVATR R$ 6.500–14.000
Sul
-
PR: Changan R$ 3.200–6.600 | AVATR R$ 6.900–14.800
-
SC: Changan R$ 3.000–6.200 | AVATR R$ 6.400–14.000
-
RS: Changan R$ 3.300–6.900 | AVATR R$ 7.200–15.300
Centro-Oeste
-
DF: Changan R$ 3.300–7.000 | AVATR R$ 7.200–15.800
-
GO: Changan R$ 3.100–6.700 | AVATR R$ 6.800–15.000
-
MT: Changan R$ 3.000–6.500 | AVATR R$ 6.600–14.800
-
MS: Changan R$ 3.000–6.400 | AVATR R$ 6.600–14.500
Nordeste
-
BA: Changan R$ 3.200–6.900 | AVATR R$ 7.000–15.500
-
PE: Changan R$ 3.100–6.700 | AVATR R$ 6.800–15.000
-
CE: Changan R$ 3.000–6.600 | AVATR R$ 6.700–14.800
-
RN: Changan R$ 2.800–6.200 | AVATR R$ 6.200–14.200
-
PB: Changan R$ 2.800–6.200 | AVATR R$ 6.200–14.200
-
AL: Changan R$ 2.800–6.100 | AVATR R$ 6.100–14.000
-
SE: Changan R$ 2.700–6.000 | AVATR R$ 6.000–13.800
-
PI: Changan R$ 2.600–5.900 | AVATR R$ 5.800–13.500
-
MA: Changan R$ 2.700–6.100 | AVATR R$ 6.000–14.000
Norte
-
PA: Changan R$ 2.900–6.400 | AVATR R$ 6.400–14.500
-
AM: Changan R$ 2.900–6.500 | AVATR R$ 6.500–14.800
-
RO: Changan R$ 2.700–6.000 | AVATR R$ 6.000–13.800
-
TO: Changan R$ 2.600–5.900 | AVATR R$ 5.900–13.600
-
AC: Changan R$ 2.600–5.800 | AVATR R$ 5.800–13.500
-
AP: Changan R$ 2.600–5.900 | AVATR R$ 5.900–13.600
-
RR: Changan R$ 2.600–5.900 | AVATR R$ 5.900–13.600
? Como deixar isso “à prova de crítica” no seu artigo:
-
Coloque um box “Como calculamos essas faixas”: baseado em médias de mercado publicadas (faixas gerais) + lógica de % FIPE usada por agregadores + impacto regional (capitais/risco) citado em matérias .
-
E finalize com: “cotação individual pode ficar acima/abaixo”.
5) Franquia do seguro: o que é, quando você paga e como economizar sem se ferrar
Franquia é a parte do prejuízo que fica com o segurado em sinistro de perda parcial (quando dá para reparar). Em indenização integral/perda total, geralmente não há franquia .
Tipos comuns
-
Franquia normal (padrão): equilíbrio entre preço e desembolso.
-
Franquia reduzida: você paga menos na batida, mas o seguro fica mais caro.
-
Franquia majorada (aumentada): seguro mais barato, mas você paga mais se usar.
A própria lógica de mercado costuma ser: franquia maior → prêmio menor (e vice-versa) .
Dica prática para CAOA Changan e AVATR
-
Se você roda muito em cidade grande: franquia normal ou reduzida pode fazer sentido.
-
Se você roda pouco e quer baixar prêmio: franquia majorada pode reduzir o valor anual — mas só vale se você tiver reserva para um eventual reparo.
6) Coberturas essenciais para CAOA Changan e principalmente para o AVATR (EV premium)
Cobertura do casco (colisão/roubo/furto/enchente)
Para EV premium, enchente e danos elétricos ganham peso em algumas apólices e assistências. Verifique explicitamente o que entra.
Terceiros (RCF-V)
Em carros mais potentes/premium, a recomendação é aumentar o limite (ex.: R$ 100 mil → R$ 200 mil/300 mil), porque reparo de terceiros pode ser caro.
Vidros / faróis / retrovisores
SUVs modernos têm conjuntos caros (sensores, câmeras). Às vezes compensa.
Carro reserva
No AVATR, se houver fila de peça/reparo, carro reserva pode ser decisivo.
Assistência 24h
Guincho adequado, pane seca, chaveiro, e (se disponível) assistência específica para EV.
7) Melhores seguradoras para CAOA Changan e CAOA AVATR: como escolher sem “achismo”
Não existe “a melhor seguradora absoluta”. Existe a melhor para o seu perfil e para o seu carro.
Uma boa forma de posicionar no artigo (e rankear) é separar por “cenários”:
1) Quer equilíbrio entre preço e rede
-
Seguradoras tradicionais com rede forte costumam performar bem, principalmente em capitais.
-
Em comparativos e exemplos de cotações, aparecem nomes como Porto, SulAmérica, Tokio Marine, Allianz, HDI em cenários de SUV .
2) Quer custo mais baixo (com regras mais duras)
-
Pode fazer sentido olhar seguradoras com proposta mais enxuta/por perfil, mas sempre confirmando rede e peças.
3) Quer proteção premium (carro premium)
Para AVATR, foque em:
-
Qualidade de reparo e peça (prazo e padrão);
-
oficina referenciada com capacidade de lidar com eletrificados;
-
cláusulas sobre módulos, sensores e itens de alto custo.
? Critério ouro (pra você publicar):
“No AVATR, eu priorizaria seguradora que ofereça melhor fluxo de reparo e carro reserva — porque o custo do ‘tempo parado’ pode ser maior que a diferença de prêmio.”
8) Perguntas frequentes (FAQ)
1) Quanto custa o seguro do CAOA Changan?
Como referência, muitos perfis ficam em faixas de SUV intermediário, variando por estado/cidade e valor do carro. Use as faixas por estado deste guia e confirme na cotação.
2) Quanto custa o seguro do AVATR 11?
Como SUV elétrico premium, tende a ficar acima da média Brasil. A CAOA posiciona o AVATR 11 como um produto premium no país , e isso costuma se refletir no custo de reparo e, por consequência, no seguro.
3) Por que a cotação do AVATR varia tanto entre seguradoras?
Porque cada seguradora muda:
-
aceitação de risco,
-
precificação de peça e reparo,
-
rede referenciada,
-
estatística própria de sinistros.
4) O que é franquia do seguro do carro?
É o valor/percentual que você paga em caso de perda parcial. Em indenização integral, normalmente não paga franquia .
5) Se eu bater e o conserto for pequeno, eu pago franquia?
Em geral, sim — se a seguradora autorizar reparo pelo casco e for perda parcial. Por isso, muita gente usa seguro para sinistros médios/grandes e assume pequenos reparos fora.
6) Franquia reduzida vale a pena?
Vale quando você tem alta probabilidade de sinistro pequeno/médio (uso urbano intenso). Caso contrário, pode encarecer o prêmio sem necessidade.
7) Seguro cobre bateria do carro elétrico?
Depende da apólice. Em EV premium, confirme:
-
o que é “casco” (colisão/roubo),
-
exclusões de dano elétrico,
-
regras de alagamento/enchente.
8) Seguro cobre o carregador (wallbox)?
Algumas apólices podem cobrir como acessório ou via residência/condomínio. Confirme com corretor e peça isso por escrito.
9) Terceiros (RCF-V) precisa ser alto no AVATR?
É recomendável aumentar, porque o potencial de danos e o custo de reparos de terceiros podem ser altos.
10) Qual estado é mais caro para segurar?
Não é “o estado”, é o CEP. Mas, por comportamento de capitais e risco, SP/RJ em regiões metropolitanas frequentemente aparecem mais caros em recortes de mercado .
11) Seguro fica mais barato com rastreador?
Pode ajudar em alguns casos, mas depende da seguradora e do índice do modelo. Nunca trate como garantia; trate como “pode reduzir”.
12) Qual a melhor forma de economizar no seguro sem perder cobertura?
-
Ajustar franquia (com consciência),
-
colocar garagem (se for real),
-
revisar quilometragem/uso,
-
comparar 5–10 seguradoras,
-
escolher coberturas essenciais e evitar “penduricalhos” inúteis.
9) Bloco pronto para você colar no artigo
Quer cotar agora do jeito certo?
Tenha em mãos:
-
CEP de pernoite
-
uso (particular/trabalho)
-
principal condutor (idade/tempo CNH)
-
se tem garagem em casa e no trabalho
-
coberturas desejadas (casco + terceiros + vidros + carro reserva)
E peça 3 cenários:
-
franquia normal
-
franquia reduzida
-
franquia majorada
A diferença entre eles costuma revelar onde está o “melhor custo-benefício”.
10) Observações finais
-
O AVATR 11 e a estratégia premium são recentes no Brasil , então o mercado de seguro tende a “assentar” com o tempo.
-
Use suas faixas por estado como referência editorial, e sempre chame para cotação real por CEP.
-
Para dar ainda mais credibilidade, você pode citar a tendência do mercado via IPSA/TEx quando falar de “anos” e o comportamento de médias em matérias .
Quer proteger seu carro com um seguro adequado ao seu perfil?
Faça sua cotação online de seguro auto e compare opções de cobertura para encontrar uma alternativa adequada ao seu veículo e ao seu perfil.
Faça sua cotação online agora
 s


