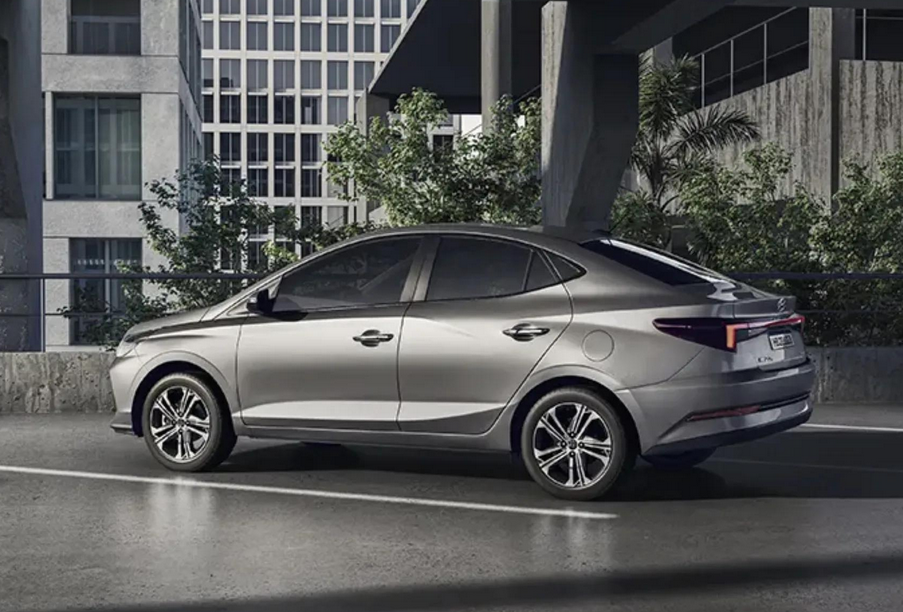
O Hyundai HB20S é um dos sedãs compactos mais conhecidos do mercado brasileiro. O modelo combina porta-malas amplo, boa rede de concessionárias, versões com motor aspirado ou turbo e equipamentos voltados ao uso urbano e familiar.
Antes de comprar o veículo, porém, é importante calcular uma despesa que muitas vezes fica fora do planejamento inicial: o seguro automotivo.
A pergunta mais comum é:
Quanto custa o seguro do Hyundai HB20S?
O preço pode variar significativamente. Não existe uma tabela única determinada pela Hyundai, pela SUSEP ou pelas seguradoras.
Referências públicas de mercado apresentam uma faixa aproximada de R$ 1.500 a R$ 3.500 por ano para determinadas versões do HB20S. Entretanto, o valor definitivo dependerá do perfil do condutor, do CEP, do ano do veículo, da versão, das coberturas e da franquia escolhida.
Para alguns motoristas, o seguro poderá ficar abaixo dessa faixa. Para outros, especialmente jovens, profissionais de aplicativo ou moradores de regiões com maior frequência de roubos e colisões, a proposta poderá ultrapassar R$ 4 mil ou R$ 5 mil por ano.
A SUSEP esclarece que cada seguradora possui liberdade para definir o prêmio e utiliza as informações do veículo, do segurado e do condutor para calcular o preço.
Portanto, duas pessoas com o mesmo HB20S podem pagar valores completamente diferentes.
Neste guia, você entenderá:
- Quanto custa o seguro do HB20S;
- Qual pode ser o valor mensal;
- Diferenças entre versões;
- Quanto custa a franquia;
- Como funciona o seguro para Uber;
- Quais coberturas contratar;
- Como conseguir um preço menor;
- Quais erros devem ser evitados.
Quanto custa o seguro do HB20S?
Uma faixa estimada para o seguro completo do HB20S pode ser organizada da seguinte forma:
| Perfil aproximado | Valor anual estimado |
|---|---|
| Condutor experiente e baixo risco | R$ 1.500 a R$ 2.500 |
| Perfil intermediário | R$ 2.300 a R$ 3.500 |
| Condutor jovem ou CEP de maior risco | R$ 3.500 a R$ 5.500 |
| Uso profissional ou exposição elevada | Pode ultrapassar R$ 5.500 |
Esses valores são referências para planejamento e não representam propostas garantidas.
Uma fonte pública de cotação indica valores entre R$ 1.500 e R$ 3.500 anuais para versões recentes do sedã, incluindo HB20S Evolution e Platinum turbo.
O resultado real pode mudar conforme:
- Cidade;
- Bairro;
- Idade do motorista;
- Estado civil, quando utilizado pela seguradora;
- Tempo de habilitação;
- Histórico de acidentes;
- Classe de bônus;
- Garagem;
- Utilização;
- Quantidade de condutores;
- Versão do veículo;
- Cobertura contratada;
- Franquia.
Quanto custa o seguro do HB20S por mês?
Para calcular o equivalente mensal, basta dividir o valor anual por 12.
Seguro de R$ 1.800 por ano
R$ 1.800 ÷ 12 = R$ 150 por mês
Seguro de R$ 2.400 por ano
R$ 2.400 ÷ 12 = R$ 200 por mês
Seguro de R$ 3.000 por ano
R$ 3.000 ÷ 12 = R$ 250 por mês
Seguro de R$ 4.200 por ano
R$ 4.200 ÷ 12 = R$ 350 por mês
Seguro de R$ 5.400 por ano
R$ 5.400 ÷ 12 = R$ 450 por mês
Assim, muitos proprietários podem encontrar um custo equivalente entre R$ 150 e R$ 350 mensais, embora perfis de maior risco possam pagar mais.
Essa divisão não significa que todas as seguradoras parcelam em 12 vezes. Algumas trabalham com dez parcelas, cobrança recorrente ou desconto para pagamento à vista.
Por que o preço varia tanto?
O seguro é calculado com base no risco estimado pela seguradora.
A empresa tenta prever:
- A probabilidade de roubo ou furto;
- A possibilidade de colisão;
- O custo médio dos reparos;
- O valor de uma eventual indenização integral;
- A frequência de utilização;
- A experiência do motorista;
- A região de circulação;
- O histórico de sinistros.
A SUSEP explica que o prêmio é definido a partir das informações apresentadas sobre o automóvel, o segurado e o condutor no questionário de avaliação de risco.
Por isso, o preço não depende apenas do valor do carro.
Um HB20S mais barato pode ter seguro superior ao de uma versão mais cara quando o primeiro motorista apresenta risco maior.
Quais são as versões recentes do HB20S?
A linha atual do Hyundai HB20S possui versões com motor 1.0 aspirado e 1.0 turbo, conforme a configuração.
A Hyundai apresenta catálogos recentes para:
- HB20S Comfort;
- HB20S Limited;
- HB20S Limited TGDI;
- HB20S Platinum TGDI.
O modelo também oferece equipamentos como câmera de ré, seis airbags, controle de estabilidade, controle de tração e sistema conectado Bluelink em diferentes configurações.
O porta-malas possui capacidade divulgada de até 475 litros, um dos pontos importantes para famílias, taxistas e motoristas de aplicativo.
Estimativa de seguro por versão
As faixas abaixo são ilustrativas para um perfil intermediário.
| Versão | Estimativa anual |
| HB20S Comfort 1.0 manual | R$ 1.600 a R$ 3.200 |
| HB20S Limited 1.0 manual | R$ 1.800 a R$ 3.500 |
| HB20S Limited TGDI automático | R$ 2.000 a R$ 4.000 |
| HB20S Platinum TGDI automático | R$ 2.200 a R$ 4.500 |
| Versões usadas anteriores | R$ 1.300 a R$ 4.000 |
Esses intervalos não são preços oficiais.
A versão turbo e automática pode ter seguro maior devido ao valor do veículo e ao custo de determinados componentes.
Entretanto, a diferença entre versões nem sempre é grande. O perfil do motorista e o CEP podem pesar mais do que o motor ou o acabamento.
Seguro do HB20S Comfort
O HB20S Comfort costuma ser uma das versões de entrada.
A Hyundai informa que a versão recente possui motor Kappa 1.0, transmissão manual e equipamentos como câmera de ré, seis airbags, multimídia de oito polegadas, controle de estabilidade e Bluelink.
Faixa estimada
R$ 1.600 a R$ 3.200 por ano.
Pode ser uma das opções mais econômicas da linha por possuir:
- Menor valor de reposição;
- Rodas e equipamentos mais simples;
- Motor aspirado;
- Câmbio manual;
- Menor custo potencial de alguns reparos.
Mesmo assim, um motorista jovem ou que utiliza o carro profissionalmente pode receber uma proposta superior.
Seguro do HB20S Limited
O Limited acrescenta equipamentos e acabamento em relação ao Comfort.
A existência de rodas de liga leve, chave presencial, sensores e outros componentes pode elevar o custo de uma reparação.
Faixa estimada
R$ 1.800 a R$ 3.500 por ano.
O Limited pode ser uma boa opção para quem deseja mais equipamentos sem chegar ao preço da versão turbo mais completa.
Seguro do HB20S Limited TGDI
O Limited TGDI utiliza motor turbo e transmissão automática.
O conjunto oferece melhor desempenho, mas pode apresentar seguro ligeiramente superior ao das versões aspiradas.
Faixa estimada
R$ 2.000 a R$ 4.000 por ano.
O preço pode aumentar por causa de:
- Valor do veículo;
- Motor turbo;
- Câmbio automático;
- Componentes eletrônicos;
- Rodas e sensores;
- Maior custo de reposição.
Seguro do HB20S Platinum TGDI
O Platinum é uma das versões mais equipadas.
A linha superior pode incluir carregador sem fio, chave presencial, equipamentos de assistência ao motorista e acabamentos diferenciados.
Faixa estimada
R$ 2.200 a R$ 4.500 por ano.
Uma referência pública apresenta o HB20S Platinum turbo automático entre aproximadamente R$ 1.800 e R$ 3.500 anuais em determinados perfis.
Perfis jovens ou de maior exposição podem superar essa faixa.
Simulação 1: motorista experiente
Considere o seguinte perfil:
- Condutor de 45 anos;
- Casado;
- Mais de 20 anos de habilitação;
- Sem sinistros recentes;
- Garagem residencial;
- Uso particular;
- Cidade de risco moderado;
- Franquia normal.
Estimativa
- Seguro anual: R$ 1.800 a R$ 2.600;
- Equivalente mensal: R$ 150 a R$ 217.
Esse é um perfil considerado mais favorável.
O valor pode cair ainda mais quando o motorista possui boa classe de bônus.
Simulação 2: motorista de 30 anos
Perfil:
- Condutor de 30 anos;
- HB20S Limited TGDI;
- Uso diário;
- Garagem em casa;
- Sem garagem no trabalho;
- Cobertura completa;
- R$ 150 mil para terceiros;
- Franquia normal.
Estimativa
- Seguro anual: R$ 2.300 a R$ 3.500;
- Equivalente mensal: R$ 192 a R$ 292.
Simulação 3: motorista jovem
Perfil:
- Condutor de 21 anos;
- Pouco tempo de habilitação;
- HB20S Platinum turbo;
- Veículo dorme em garagem;
- Uso diário;
- Grande centro urbano.
Estimativa
- Seguro anual: R$ 3.800 a R$ 5.800;
- Equivalente mensal: R$ 317 a R$ 483.
Motoristas jovens costumam receber preços maiores por causa da experiência de direção e dos dados estatísticos utilizados pelas seguradoras.
Simulação 4: veículo sem garagem
Perfil:
- Condutor de 38 anos;
- HB20S Comfort;
- Uso particular;
- Veículo permanece na rua durante a noite;
- CEP de maior ocorrência de roubos;
- Seguro compreensivo.
Estimativa
- Seguro anual: R$ 2.800 a R$ 4.500;
- Equivalente mensal: R$ 233 a R$ 375.
A falta de garagem pode aumentar o risco de:
- Roubo;
- Furto;
- Vandalismo;
- Colisão;
- Granizo;
- Queda de objetos;
- Enchente.
Simulação 5: HB20S para Uber
Perfil:
- Condutor de 35 anos;
- Uso em aplicativo;
- Rodagem elevada;
- Trabalho durante o dia e à noite;
- Cobertura compreensiva;
- Terceiros;
- Assistência;
- Carro reserva.
Estimativa
- Seguro anual: R$ 3.500 a R$ 6.500;
- Equivalente mensal: R$ 292 a R$ 542.
O preço pode ser ainda maior em cidades com elevada sinistralidade.
Seguro do HB20S para Uber é mais caro?
Geralmente, sim.
O uso profissional aumenta a exposição porque o veículo:
- Percorre mais quilômetros;
- Fica mais horas no trânsito;
- Transporta passageiros;
- Circula em horários variados;
- Passa por regiões diferentes;
- Tem maior probabilidade de colisões;
- É essencial para a renda do motorista.
O proprietário deve informar que utiliza o veículo em aplicativo.
Declarar uso particular para conseguir preço menor pode gerar questionamentos na análise de um sinistro.
Além do seguro do carro, o motorista deve considerar:
- Responsabilidade civil;
- Acidentes pessoais de passageiros;
- Carro reserva que aceite uso profissional;
- Assistência com guincho amplo;
- Proteção de renda;
- Cobertura de vidros.
HB20S é aceito na Uber?
A aceitação depende da cidade, do ano e da categoria.
As regras das plataformas mudam ao longo do tempo. Portanto, o motorista deve confirmar diretamente no aplicativo antes de comprar o veículo.
O fato de um modelo ser aceito em uma cidade não garante que será aceito na mesma categoria em outra.
O HB20S tem seguro caro?
Em comparação com sedãs maiores ou SUVs, o HB20S geralmente pode apresentar seguro mais acessível.
Uma referência pública aponta valores de R$ 1.500 a R$ 3.500 por ano para versões recentes do sedã.
Mesmo assim, o preço pode ser considerado alto quando:
- O motorista é jovem;
- O carro é utilizado profissionalmente;
- O CEP possui muitos roubos;
- Não há garagem;
- A versão é turbo;
- A franquia é reduzida;
- Existem condutores adicionais jovens;
- O limite para terceiros é elevado;
- A cobertura inclui carro reserva e vidros.
HB20S ou HB20: qual tem seguro mais barato?
A diferença depende da seguradora.
Uma referência de mercado indica que o HB20S pode apresentar prêmio ligeiramente menor do que o hatch em alguns perfis, mas não existe garantia de que isso acontecerá em todas as cidades.
O hatch pode possuir:
- Maior quantidade em circulação;
- Perfil diferente de utilização;
- Índices diferentes de roubo;
- Maior procura por peças.
O sedã pode ter:
- Uso familiar;
- Utilização profissional;
- Maior quilometragem;
- Perfil de condutores diferente.
A comparação correta exige duas cotações usando o mesmo motorista e as mesmas coberturas.
HB20S ou Onix Plus: qual seguro é mais barato?
Não existe um vencedor universal.
O Onix Plus e o HB20S disputam o mesmo segmento, mas as seguradoras possuem experiências de sinistro diferentes com cada modelo.
Compare:
- Mesmo percentual da Fipe;
- Mesma franquia;
- Mesmo limite para terceiros;
- Mesmo carro reserva;
- Mesma assistência;
- Mesmo condutor;
- Mesmo CEP.
Uma diferença pequena no preço do carro pode gerar uma diferença grande no seguro.
HB20S ou Fiat Cronos?
O Cronos pode apresentar seguro competitivo por ter ampla disponibilidade de peças e mecânica difundida.
Entretanto, uma fonte pública destaca que a diferença entre Cronos e HB20S pode ser pequena em cidades menores e depende do perfil.
O consumidor deve comparar também:
- Preço de compra;
- Consumo;
- Revisões;
- Desvalorização;
- Porta-malas;
- Franquia;
- Cobertura de terceiros.
Quanto custa a franquia do HB20S?
A franquia é a parte do reparo parcial que fica sob responsabilidade do segurado.
Uma faixa aproximada pode ser:
| Tipo de franquia | Estimativa |
| Franquia reduzida | R$ 2.000 a R$ 3.500 |
| Franquia normal | R$ 3.000 a R$ 5.000 |
| Franquia ampliada | R$ 4.500 a R$ 7.000 ou mais |
Os valores variam conforme versão, ano e seguradora.
A franquia correta será apresentada na proposta.
Exemplo de franquia
Considere:
- Reparo aprovado: R$ 12 mil;
- Franquia: R$ 4 mil.
Nesse caso:
- Segurado paga R$ 4 mil;
- Seguradora paga R$ 8 mil aprovados.
Se o reparo custar R$ 3 mil e a franquia for de R$ 4 mil, normalmente não compensa acionar a cobertura de casco.
A franquia geralmente não se aplica à indenização integral, mas a apólice deve ser consultada.
Franquia reduzida vale a pena?
Pode valer para quem:
- Usa o carro todos os dias;
- Circula em trânsito intenso;
- Não possui reserva financeira;
- Prefere desembolsar menos em uma colisão;
- Trabalha com o veículo.
A desvantagem é o preço maior do seguro.
Franquia ampliada vale a pena?
Pode ser interessante para quem:
- Possui reserva;
- Roda pouco;
- Quer proteção para grandes perdas;
- Aceita pagar pequenos reparos;
- Busca reduzir o prêmio anual.
A economia somente vale a pena quando o proprietário consegue pagar a franquia em caso de acidente.
O que o seguro completo do HB20S deve cobrir?
Uma apólice compreensiva pode incluir:
- Colisão;
- Roubo;
- Furto;
- Incêndio;
- Alagamento;
- Enchente;
- Queda de árvore;
- Granizo;
- Indenização integral;
- Danos materiais a terceiros;
- Danos corporais;
- Assistência 24 horas;
- Guincho;
- Vidros;
- Faróis;
- Lanternas;
- Retrovisores;
- Carro reserva.
A SUSEP informa que a cobertura compreensiva tradicionalmente reúne colisão, incêndio, roubo e furto, podendo ser combinada com responsabilidade civil.
Nem todos os itens estarão incluídos automaticamente.
Seguro contra roubo e furto é suficiente?
Pode ser uma alternativa mais barata, mas deixa o proprietário exposto a colisões.
Exemplo:
- HB20S avaliado em R$ 100 mil;
- Seguro cobre somente roubo e furto;
- Colisão causa R$ 25 mil em danos;
- Veículo não é considerado perda total.
Nesse cenário, o proprietário pode precisar pagar integralmente o reparo.
Uma proteção básica pode fazer sentido para quem:
- Possui reserva financeira;
- Considera o seguro completo muito caro;
- Usa pouco o carro;
- Quer proteger apenas grandes perdas.
Quanto contratar para terceiros?
A responsabilidade civil é uma das coberturas mais importantes.
Considere limites como:
Danos materiais
- R$ 100 mil;
- R$ 150 mil;
- R$ 200 mil;
- R$ 300 mil.
Danos corporais
- R$ 100 mil;
- R$ 200 mil;
- R$ 300 mil;
- R$ 500 mil.
Danos morais
- R$ 20 mil;
- R$ 50 mil;
- R$ 100 mil.
O limite ideal depende do orçamento e da exposição do motorista.
R$ 50 mil para danos materiais pode ser insuficiente em uma colisão com:
- SUV novo;
- Carro elétrico;
- Veículo importado;
- Dois ou mais automóveis;
- Fachada comercial;
- Poste ou equipamento público.
Seguro paga 100% da Tabela Fipe?
Depende da proposta.
A SUSEP permite modalidades como valor de mercado referenciado, valor determinado ou outro critério objetivo e transparente definido no contrato.
No valor de mercado referenciado, as opções podem ser:
- 90% da Fipe;
- 100% da Fipe;
- 105% da Fipe;
- 110% da Fipe.
Uma proposta mais barata pode oferecer apenas 90%.
Em um HB20S avaliado em R$ 100 mil, isso representaria uma diferença potencial de R$ 10 mil na indenização integral.
O que é cobertura de valor de novo?
A cobertura de valor de novo protege o veículo zero-quilômetro durante um período determinado.
A SUSEP explica que, nessa modalidade, a seguradora indeniza com base no valor do veículo novo da tabela de referência, e que os critérios devem estar expressamente definidos no contrato. O prazo da cobertura não pode ser inferior a 90 dias nas condições mencionadas pelo guia.
Quem compra um HB20S zero deve confirmar:
- Quantidade de dias;
- Percentual contratado;
- Data de início;
- Necessidade da nota fiscal;
- Regras para primeiro proprietário;
- Renovação.
Cobertura de vidros vale a pena?
Pode valer.
A proteção pode incluir:
- Para-brisa;
- Vidro traseiro;
- Vidros laterais;
- Faróis;
- Lanternas;
- Retrovisores.
Nas versões mais completas, determinados componentes possuem sensores ou acabamento mais caro.
Confirme:
- Valor da participação;
- Quantidade de utilizações;
- Rede credenciada;
- Cobertura de faróis;
- Cobertura de retrovisores;
- Calibração de câmeras, quando necessária.
Carro reserva compensa?
Pode compensar quando o proprietário depende do HB20S diariamente.
As opções normalmente são:
- Sete dias;
- 15 dias;
- 30 dias;
- Períodos diferentes conforme a seguradora.
Pergunte:
- Qual é a categoria do carro?
- Quando ele será liberado?
- Vale para roubo?
- Vale para perda total?
- Precisa de cartão?
- Pode ser utilizado na Uber?
- Há limite de quilometragem?
Assistência 24 horas
A assistência pode incluir:
- Guincho;
- Pane elétrica;
- Pane mecânica;
- Chaveiro;
- Troca de pneu;
- Pane seca;
- Recarga de bateria;
- Transporte alternativo.
Observe a quilometragem do guincho.
Um plano barato pode limitar o atendimento a 100 ou 200 quilômetros.
Para quem viaja, pode ser melhor contratar 400 quilômetros, 500 quilômetros ou quilometragem ampliada.
O Bluelink substitui o seguro?
Não.
A Hyundai informa que o Bluelink possui recursos conectados, diagnósticos, alertas, prevenção ao roubo e assistência integrada, conforme a versão.
Esses recursos podem ajudar na segurança e no acompanhamento do veículo, mas não substituem uma apólice que pague:
- Perda total;
- Colisão;
- Roubo;
- Furto;
- Terceiros;
- Incêndio;
- Alagamento.
Rastreador deixa o seguro mais barato?
Pode reduzir o preço em algumas seguradoras.
A empresa pode:
- Exigir a instalação;
- Oferecer o equipamento;
- Aplicar desconto;
- Condicionar a aceitação;
- Utilizar rastreador próprio.
Antes de aceitar, confirme:
- Existe taxa?
- Quem paga a instalação?
- Existe mensalidade?
- A cobertura começa antes?
- Precisa devolver ao cancelar?
- Qual é o desconto real?
HB20S financiado precisa de seguro?
O seguro auto não é automaticamente obrigatório por lei apenas porque o carro está financiado.
Entretanto, contratar seguro completo é uma decisão prudente.
Se o HB20S for roubado sem cobertura:
- O proprietário perde o veículo;
- Continua devendo ao banco;
- As parcelas permanecem;
- Não recebe indenização para quitar o saldo.
Em uma indenização integral coberta, a seguradora poderá quitar o saldo devedor e pagar eventual diferença ao segurado, conforme a apólice e a documentação.
Quais seguradoras fazem seguro do HB20S?
O modelo pode ser cotado em diversas empresas, como:
- Porto;
- Azul;
- Allianz;
- HDI;
- Tokio Marine;
- Zurich;
- Mapfre;
- Bradesco Seguros;
- Itaú;
- Youse;
- Pier;
- Suhai;
- Aliro;
- outras seguradoras autorizadas.
A empresa mais barata muda conforme o perfil.
Não existe uma seguradora universalmente mais econômica para o HB20S.
Qual seguradora costuma ser mais barata?
O resultado pode variar.
Em alguns perfis:
- Youse pode ser competitiva pela personalização;
- Azul pode apresentar bom custo-benefício;
- Aliro pode oferecer planos mais básicos;
- Suhai pode atender perfis com maior dificuldade;
- Porto pode compensar pelos serviços;
- Tokio Marine pode ter bom preço para condutores experientes;
- Allianz e HDI podem apresentar propostas competitivas.
Compare as mesmas coberturas.
Uma seguradora de R$ 2 mil com franquia alta não é necessariamente melhor do que outra de R$ 2.300 com franquia menor e terceiros mais amplos.
Como pagar menos no seguro do HB20S
Faça várias cotações
Consulte pelo menos cinco seguradoras.
A diferença pode superar R$ 1 mil.
Faça a cotação antes de comprar
Compare o Comfort, Limited e Platinum antes de fechar o negócio.
Mantenha as condições iguais
Use:
- Mesmo percentual da Fipe;
- Mesma franquia;
- Mesmo limite para terceiros;
- Mesmo carro reserva;
- Mesmo guincho;
- Mesma cobertura de vidros.
Utilize corretamente a classe de bônus
O histórico sem sinistros pode reduzir o preço nas renovações.
Escolha uma franquia adequada
A ampliada reduz o prêmio, mas exige maior reserva.
Informe a garagem
Quando o veículo realmente permanece em garagem, isso pode favorecer o preço.
Instale rastreador quando compensar
Compare o desconto com a taxa do equipamento.
Evite coberturas desnecessárias
Um proprietário que possui outro carro pode não precisar de 30 dias de carro reserva.
Não retire terceiros
A economia pode ser pequena diante do risco de causar um acidente caro.
Negocie o pagamento
Pergunte sobre:
- Pagamento à vista;
- Parcelamento sem juros;
- Débito;
- Cobrança recorrente;
- Cartão da seguradora.
Erros que podem deixar o seguro barato demais
Desconfie quando a proposta possui valor muito abaixo das demais.
Ela pode ter:
- 80% ou 90% da Fipe;
- Franquia ampliada;
- Sem colisão parcial;
- Somente roubo e furto;
- Limite baixo para terceiros;
- Sem alagamento;
- Guincho curto;
- Sem vidros;
- Sem carro reserva;
- Rede restrita.
O seguro deve ser comparado pelo conjunto, não apenas pelo preço.
Mentir no perfil pode causar problema?
Sim.
Não altere informações como:
- CEP;
- Garagem;
- Condutor principal;
- Motorista jovem;
- Uso em aplicativo;
- Uso comercial;
- Quilometragem;
- Local de trabalho.
A SUSEP alerta que declarações falsas e tentativas de obter vantagem indevida podem prejudicar o direito à indenização.
Responda ao questionário corretamente.
Seguro mensal para HB20S vale a pena?
Pode facilitar o orçamento, mas não é necessariamente mais barato.
Exemplo:
- Seguro mensal: R$ 230;
- Total em 12 meses: R$ 2.760.
Compare com:
- Seguro anual à vista;
- Parcelamento sem juros;
- Coberturas;
- Franquia;
- Regras de cancelamento.
Uma mensalidade pequena pode esconder uma cobertura reduzida.
O que verificar antes de contratar?
Confira:
- Valor anual;
- Valor mensal;
- Percentual da Fipe;
- Franquia;
- Colisão;
- Roubo e furto;
- Alagamento;
- Terceiros;
- Vidros;
- Carro reserva;
- Guincho;
- Condutores;
- Uso profissional;
- Forma de pagamento;
- Exclusões.
O seguro do Hyundai HB20S pode custar aproximadamente entre R$ 1.500 e R$ 3.500 por ano para determinados modelos e perfis.
Essa faixa equivale aproximadamente a:
- R$ 125 por mês em um seguro de R$ 1.500;
- R$ 200 por mês em um seguro de R$ 2.400;
- R$ 292 por mês em um seguro de R$ 3.500.
O preço pode ultrapassar R$ 5 mil quando o motorista:
- É jovem;
- Utiliza o carro na Uber;
- Mora em região de maior risco;
- Não possui garagem;
- Contrata franquia reduzida;
- Inclui coberturas amplas;
- Possui histórico de sinistros.
As versões Comfort e Limited aspiradas tendem a apresentar menor custo potencial.
As configurações Limited TGDI e Platinum TGDI podem custar mais devido ao maior valor, ao motor turbo, ao câmbio automático e aos equipamentos.
Entretanto, a diferença entre versões pode ser menor do que a diferença provocada pelo CEP e pelo perfil.
Antes de comprar ou renovar, solicite cotações com:
- Mesmo percentual da Fipe;
- Mesma franquia;
- Mesmos limites para terceiros;
- Mesma assistência;
- Mesmo carro reserva;
- Mesma cobertura de vidros.
Não escolha apenas a menor proposta.
Para um HB20S de uso familiar, uma proteção equilibrada deve considerar:
- 100% da Tabela Fipe;
- Colisão;
- Roubo e furto;
- Alagamento;
- Danos materiais;
- Danos corporais;
- Assistência;
- Vidros;
- Carro reserva, quando necessário.
Para motoristas de aplicativo, também é importante declarar o uso profissional e avaliar proteção de renda.
O preço exato somente poderá ser conhecido depois da cotação individual.
Quer proteger seu carro com um seguro adequado ao seu perfil?
Faça sua cotação online de seguro auto e compare opções de cobertura para encontrar uma alternativa adequada ao seu veículo e ao seu perfil.
Faça sua cotação online agora
 s
Perguntas frequentes
Quanto custa o seguro do HB20S?
Referências públicas indicam aproximadamente R$ 1.500 a R$ 3.500 por ano para determinados modelos e perfis. O valor pode ser maior para jovens, uso profissional ou regiões de maior risco.
Quanto custa por mês?
O equivalente pode ficar entre R$ 125 e R$ 292 dentro da faixa mencionada, mas cotações de maior risco podem ultrapassar R$ 400 mensais.
O seguro do HB20S é caro?
Geralmente apresenta custo intermediário entre sedãs compactos.
Qual versão tem seguro mais barato?
O Comfort manual tende a possuir menor valor de reposição, mas o perfil do motorista pode mudar o resultado.
Quanto custa o seguro do HB20S turbo?
Pode variar aproximadamente de R$ 2 mil a R$ 4.500 para muitos perfis.
Jovem paga mais?
Geralmente, sim.
O CEP interfere?
Sim. Pode alterar bastante a cotação.
Garagem reduz o valor?
Pode reduzir quando diminui a exposição do veículo.
HB20S ou HB20 tem seguro mais barato?
O sedã pode ser ligeiramente mais barato em alguns perfis, mas não existe regra universal.
Qual é a franquia?
Pode variar aproximadamente de R$ 2 mil a mais de R$ 7 mil, dependendo do plano.
Seguro cobre enchente?
Pode cobrir quando a proteção compreensiva inclui esse evento.
Seguro cobre roubo?
Sim, quando roubo e furto estão contratados.
Seguro cobre colisão?
Somente quando a cobertura correspondente está incluída.
Paga 100% da Fipe?
Depende do percentual contratado.
HB20S zero tem cobertura de valor de novo?
Pode ter, respeitando o prazo e as condições da apólice.
Seguro para Uber é mais caro?
Geralmente, sim.
Posso contratar como particular trabalhando na Uber?
O uso profissional deve ser informado corretamente.
Carro reserva pode trabalhar na Uber?
Depende da locadora, da seguradora e da aceitação do veículo na plataforma.
R$ 50 mil para terceiros é suficiente?
Pode ser insuficiente em acidentes com veículos caros.
Vale contratar R$ 150 mil para terceiros?
Pode oferecer proteção mais adequada, dependendo do preço adicional.
Vidros valem a pena?
Podem valer, especialmente para quem utiliza o veículo diariamente.
O Bluelink substitui o seguro?
Não. Ele oferece serviços conectados, mas não paga os prejuízos da apólice.
Rastreador reduz o seguro?
Pode reduzir em algumas empresas.
Seguro para carro financiado é obrigatório?
Não automaticamente por lei, mas é altamente recomendável.
Qual seguradora é mais barata?
Depende do perfil. Faça cotações em diferentes empresas.
Posso contratar somente roubo e furto?
Pode, mas colisões parciais ficarão sem cobertura.
Seguro mensal é melhor?
Depende do custo anual e das regras de cancelamento.
O seguro aceita veículo usado?
Sim, sujeito à análise e, em alguns casos, vistoria.
A seguradora pode recusar?
Pode. O guia da SUSEP informa que a empresa pode analisar e recusar a proposta, devendo comunicar formalmente a decisão dentro dos procedimentos aplicáveis.


