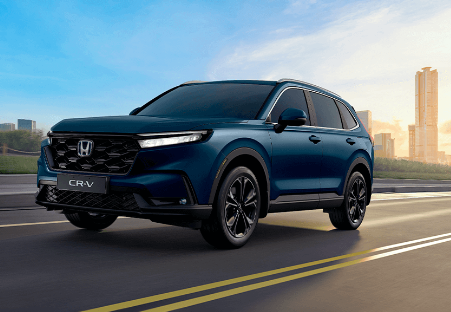
A Honda CR-V é um SUV com bom valor de revenda e perfil familiar, mas o custo do seguro muda bastante conforme ano/modelo, valor do carro, CEP, perfil do condutor e tipo de cobertura. Abaixo vai um guia “pé no chão” com faixas médias (não promessa), separado por ano (2017–2026), além de mapa por estado, explicação de franquia e um bloco de perguntas frequentes.
Observação importante: não existe “tabela oficial” pública de seguro por modelo/estado. O que dá para fazer com fidelidade é trabalhar com faixas realistas baseadas na prática de mercado (SUV médio, valor do veículo, risco regional e custo de reparo). A cotação final sempre depende do seu perfil e do CEP.
1) O que mais pesa no seguro da CR-V
-
CEP de pernoite (onde dorme)
-
Perfil do condutor principal (idade, tempo de CNH, histórico)
-
Uso (particular vs trabalho, km/ano)
-
Garagem (casa/condomínio e trabalho)
-
Coberturas (casco, terceiros, vidros, carro reserva)
-
Franquia (normal/reduzida/majorada)
-
Custo de peça e mão de obra (SUV costuma ter reparo mais caro que hatch/sedã)
Na CR-V, dois pontos costumam “puxar” o preço:
-
valor do carro (especialmente modelos mais novos),
-
custo de reparos de SUV (parachoques, faróis, sensores, lataria, suspensão).
2) Preço médio do seguro da CR-V por ano (2017–2026)
A seguir, faixas anuais em R$, considerando um perfil “padrão” (25–45 anos, uso particular, garagem em casa). Em capitais e perfil jovem (18–24) o valor pode subir bastante.
CR-V 2017
-
R$ 3.000 a R$ 6.300 / ano
CR-V 2018
-
R$ 3.100 a R$ 6.600 / ano
CR-V 2019
-
R$ 3.300 a R$ 7.000 / ano
CR-V 2020
-
R$ 3.500 a R$ 7.500 / ano
CR-V 2021
-
R$ 3.700 a R$ 8.000 / ano
CR-V 2022
-
R$ 4.000 a R$ 8.800 / ano
CR-V 2023
-
R$ 4.300 a R$ 9.500 / ano
CR-V 2024
-
R$ 4.800 a R$ 10.800 / ano
CR-V 2025
-
R$ 5.200 a R$ 12.000 / ano
CR-V 2026
-
R$ 5.500 a R$ 13.500 / ano
Como ler essas faixas
-
A mesma CR-V pode variar 2x (ou mais) mudando apenas CEP e perfil.
-
Modelos mais novos tendem a subir por valor do veículo e custo de peças.
-
Se você colocar terceiros alto (ex.: 300k/500k) e carro reserva, também sobe.
3) Preço por estado (faixas típicas) — CR-V (geral)
Aqui é uma referência por estado (não separada por ano, porque o CEP pesa mais do que “UF”).
Interpretação: pegue a faixa do seu ano (seção 2) e pense que estados mais caros tendem a ficar na parte alta da faixa, e estados mais baratos tendem a ficar na parte baixa.
Faixas por UF (CR-V em geral)
Sudeste
-
SP: R$ 3.800 – 12.500
-
RJ: R$ 4.200 – 13.500
-
MG: R$ 3.300 – 10.800
-
ES: R$ 3.200 – 10.500
Sul
-
PR: R$ 3.300 – 11.000
-
SC: R$ 3.100 – 10.500
-
RS: R$ 3.400 – 11.300
Centro-Oeste
-
DF: R$ 3.600 – 12.000
-
GO: R$ 3.300 – 11.000
-
MT: R$ 3.200 – 10.800
-
MS: R$ 3.200 – 10.700
Nordeste
-
BA: R$ 3.300 – 11.200
-
PE: R$ 3.200 – 11.000
-
CE: R$ 3.100 – 10.800
-
RN: R$ 2.900 – 10.200
-
PB: R$ 2.900 – 10.200
-
AL: R$ 2.900 – 10.100
-
SE: R$ 2.800 – 9.900
-
PI: R$ 2.700 – 9.700
-
MA: R$ 2.800 – 10.000
Norte
-
PA: R$ 3.000 – 10.600
-
AM: R$ 3.000 – 10.800
-
RO: R$ 2.800 – 10.000
-
TO: R$ 2.700 – 9.700
-
AC: R$ 2.700 – 9.600
-
AP: R$ 2.700 – 9.700
-
RR: R$ 2.700 – 9.700
4) Franquia na CR-V: como funciona (sem confusão)
Franquia é o valor que você paga quando há perda parcial (dá para consertar).
Em perda total/indenização integral, normalmente não se aplica franquia.
Tipos comuns:
-
Franquia normal (padrão): equilíbrio
-
Franquia reduzida: seguro mais caro, você paga menos no sinistro
-
Franquia majorada: seguro mais barato, você paga mais no sinistro
Na prática:
-
Se você roda muito em trânsito (risco de pequenas colisões), franquia reduzida pode fazer sentido.
-
Se você roda pouco e quer baixar custo anual, franquia majorada pode compensar (desde que você tenha reserva).
5) Coberturas que mais fazem diferença na CR-V
Casco (compreensiva)
Cobre colisão, roubo/furto e eventos (dependendo da apólice). Para SUV, costuma ser a base.
Terceiros (RCF-V)
Na CR-V, é comum valer a pena deixar um valor bom, porque um acidente com terceiros pode ser caro. Faixas usuais: 100k / 200k / 300k / 500k.
Vidros, faróis e retrovisores
CR-V tem conjunto óptico caro. Se o custo adicional não for alto, geralmente compensa.
Carro reserva
Muito útil se você depende do carro no dia a dia.
Assistência 24h
Guincho, pane elétrica/mecânica, chaveiro. Em SUV, reboque adequado é importante.
6) Melhores seguradoras para CR-V (na prática)
Não existe “a melhor para todo mundo”. Para CR-V, o que costuma funcionar é comparar:
-
seguradoras tradicionais (rede e estrutura),
-
seguradoras com boa aceitação de SUV,
-
e avaliar o custo-benefício em 3 pontos: preço, franquia e assistência.
Em geral, quem costuma aparecer bem para SUVs (dependendo da região e do perfil):
-
Porto, Allianz, Tokio Marine, HDI, Mapfre, SulAmérica (varia muito por praça e aceitação do ano/modelo).
O mais importante não é o nome “A ou B”, e sim:
-
qual oficina/rede atende perto de você
-
prazo e padrão do reparo
-
cobertura de terceiros e franquia
-
assistência e carro reserva
7) Perguntas frequentes (CR-V 2017–2026)
1) O seguro da CR-V é mais caro que de um SUV compacto?
Na maioria dos casos, sim. CR-V costuma ter peças e reparos mais caros e valor de mercado maior.
2) CR-V mais nova (2024–2026) sempre paga mais?
Tende a pagar mais por causa do valor do carro, mas pode acontecer de um perfil/CEP “bom” segurar melhor do que um carro mais velho em CEP de alto risco.
3) Seguro cobre alagamento/enchente?
Algumas apólices cobrem eventos da natureza dentro do casco, mas isso varia. Tem que confirmar no contrato.
4) Vale colocar cobertura de vidros?
Em geral, sim — especialmente em SUVs com faróis e retrovisores caros.
5) Quanto colocar de terceiros?
Depende do seu uso e da sua região. Para um SUV como CR-V, muita gente considera 200k–300k como ponto de partida razoável. Quem roda muito em via expressa/centros urbanos às vezes sobe mais.
6) Tenho 18–24 anos. O seguro fica muito mais caro?
Normalmente sobe bastante. Jovem + capital + sem garagem costuma ser o “combo caro”.
7) Seguro fica mais barato com rastreador?
Às vezes ajuda, mas não é regra. Algumas seguradoras dão desconto, outras não.
8) CR-V antiga (2017–2019) pode ficar “difícil de aceitar”?
Em algumas seguradoras pode haver restrição por idade do veículo ou condição (principalmente se não for bem conservado). Mas normalmente dá para achar opção.
9) Qual a melhor franquia?
Não existe “melhor” universal. Franquia normal costuma ser o equilíbrio. Reduzida é para quem quer menos desembolso no sinistro. Majorada é para quem quer baixar o valor anual e aceita pagar mais se bater.
10) Posso economizar muito mudando poucas coisas?
Sim. Ajustar franquia, rever uso (particular/trabalho), declarar garagem corretamente e comparar seguradoras pode mudar bastante o valor.
Quer proteger seu carro com um seguro adequado ao seu perfil?
Faça sua cotação online de seguro auto e compare opções de cobertura para encontrar uma alternativa adequada ao seu veículo e ao seu perfil.
Faça sua cotação online agora
 s


