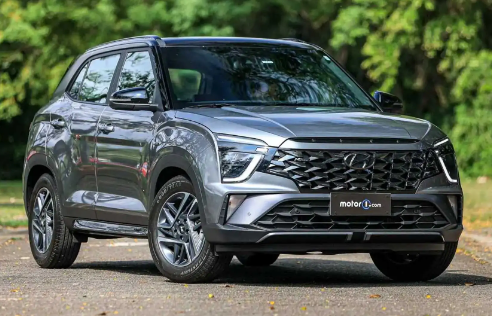
O Hyundai Creta chegou ao Brasil no início de 2017 (primeiras unidades nas concessionárias em janeiro de 2017) . Ou seja: faz sentido listar 2017–2026 como linha completa no mercado brasileiro.
Observação: não existe “tabela oficial pública” de seguro por ano/estado. O que dá para publicar com fidelidade são faixas realistas baseadas em exemplos de cotações por perfil/localidade divulgados por corretoras/comparadores e no comportamento típico do seguro em SUV. Há exemplos públicos de valores do Creta variando por versão, perfil e cidade (ex.: SP, CE, PA) .
1) O que mais pesa no seguro do Creta
-
CEP de pernoite (onde o carro dorme)
-
Perfil do condutor (idade, tempo de CNH, histórico)
-
Uso (particular/trabalho, km/ano)
-
Garagem (casa e trabalho)
-
Versão e motorização (1.0T/1.6/2.0; Action/Comfort/Limited/Ultimate/N Line etc.)
-
Coberturas (casco, terceiros, vidros, carro reserva)
-
Franquia (normal/reduzida/majorada)
2) Preço médio do seguro do Hyundai Creta por ano (2017–2026)
As faixas abaixo são valores anuais (R$) para um perfil “padrão” (25–45 anos, uso particular, garagem em casa). Em capitais e/ou perfil jovem (18–24), sem garagem e uso intenso, costuma subir.
Como “âncora” de realidade: há exemplos públicos de Creta 2023 em São Paulo com valor na casa de ~R$ 3,3 mil em um perfil específico, e variações grandes em outros estados/perfis ; e também tabelas por perfil/seguradora para 2024/2025 publicadas por corretoras .
Creta 2017
-
R$ 2.400 a R$ 5.600 / ano
Creta 2018
-
R$ 2.500 a R$ 5.900 / ano
Creta 2019
-
R$ 2.600 a R$ 6.300 / ano
Creta 2020
-
R$ 2.700 a R$ 6.700 / ano
Creta 2021
-
R$ 2.800 a R$ 7.200 / ano
Creta 2022
-
R$ 3.000 a R$ 7.900 / ano
Creta 2023
-
R$ 3.200 a R$ 8.600 / ano
Creta 2024
-
R$ 3.400 a R$ 9.400 / ano
Creta 2025
-
R$ 3.600 a R$ 10.300 / ano
(Existem tabelas públicas de “Creta 2025 por versão/perfil/seguradora” como referência de recortes específicos) .
Creta 2026
-
R$ 3.800 a R$ 11.200 / ano
(Algumas corretoras publicam faixas estimadas por versões para 2026 como referência de mercado) .
3) Preço por estado (faixas típicas) — Creta (geral)
Aqui a leitura correta é: CEP manda, mas estado ajuda como referência. Use assim:
-
capitais e regiões metropolitanas tendem a ficar na parte alta;
-
interior e CEP “bom”, na parte baixa.
Sudeste
-
SP: R$ 3.100 – 10.800
-
RJ: R$ 3.400 – 11.800
-
MG: R$ 2.700 – 9.200
-
ES: R$ 2.600 – 9.000
Sul
-
PR: R$ 2.800 – 9.500
-
SC: R$ 2.700 – 9.000
-
RS: R$ 2.900 – 9.900
Centro-Oeste
-
DF: R$ 3.000 – 10.200
-
GO: R$ 2.800 – 9.700
-
MT: R$ 2.700 – 9.400
-
MS: R$ 2.700 – 9.300
Nordeste
-
BA: R$ 2.800 – 9.800
-
PE: R$ 2.800 – 9.700
-
CE: R$ 2.700 – 9.600
-
RN: R$ 2.500 – 8.900
-
PB: R$ 2.500 – 8.900
-
AL: R$ 2.500 – 8.800
-
SE: R$ 2.400 – 8.600
-
PI: R$ 2.300 – 8.300
-
MA: R$ 2.400 – 8.700
Norte
-
PA: R$ 2.600 – 9.200
-
AM: R$ 2.600 – 9.400
-
RO: R$ 2.400 – 8.800
-
TO: R$ 2.300 – 8.400
-
AC: R$ 2.300 – 8.300
-
AP: R$ 2.300 – 8.400
-
RR: R$ 2.300 – 8.400
4) Franquia no seguro do Creta (como funciona)
Franquia é o valor que o segurado paga quando ocorre perda parcial (dá para consertar). Em indenização integral/perda total, normalmente não há cobrança de franquia.
Regra prática:
-
Perda parcial: a seguradora paga parte do reparo e você paga a franquia (a lógica aparece explicada em materiais de seguradoras/insurtechs).
-
Perda total: quando o custo do reparo se aproxima/ultrapassa um limite do valor do carro (muitas referências usam 75%–80% como exemplo), a indenização tende a ser integral conforme contrato.
Tipos comuns de franquia:
-
Normal (padrão): equilíbrio
-
Reduzida: prêmio anual maior, desembolso menor no sinistro parcial
-
Majorada: prêmio anual menor, desembolso maior no sinistro parcial
5) Coberturas que mais fazem diferença no Creta
-
Casco (compreensiva): colisão + roubo/furto + eventos (depende do contrato)
-
Terceiros (RCF-V): costuma ser a cobertura que evita prejuízo grande em acidentes com terceiros
-
Vidros / faróis / retrovisores: importante em SUV (custo de peças externas pode pesar)
-
Carro reserva: útil se você depende do carro e há demora de oficina/peça
-
Assistência 24h: guincho, pane elétrica/mecânica, chaveiro etc.
6) Seguradoras: o que observar no Creta
Em vez de escolher “por nome”, compare por:
-
aceitação da versão/ano (Action/Comfort/Limited/Ultimate/N Line)
-
rede de oficinas onde você mora
-
valores de franquia (às vezes o preço anual está ok, mas a franquia é alta)
-
limites de terceiros e coberturas de vidros/faróis
Há tabelas públicas por seguradora/perfil/localidade para o Creta (ex.: SP/PR, 2022–2024) que mostram como o mesmo carro muda bastante por perfil e praça .
7) Perguntas frequentes (Creta 2017–2026)
1) O seguro do Creta é caro?
Costuma ficar na faixa típica de SUV compacto, mas varia muito por CEP e perfil. Há exemplos de cotações que vão de pouco mais de R$ 1 mil (em perfil/UF bem específicos) a mais de R$ 3 mil (ex.: SP) em recortes publicados .
2) Creta novo (2024–2026) tende a pagar mais?
Em geral, sim, porque o valor do veículo e o custo de reparo tendem a ser maiores; e há referências de faixas e tabelas por versão para 2024–2026 em conteúdos de corretoras .
3) Franquia sempre é cobrada quando eu bato?
Em regra, franquia aparece em perda parcial. Se for indenização integral/perda total, a explicação usual é que a franquia não é cobrada .
4) Vale colocar cobertura de vidros/faróis?
Frequentemente vale em SUV, mas depende do adicional no prêmio e do seu risco (uso urbano, estrada, região com mais ocorrência de quebra/furto de peças).
5) Por que duas pessoas pagam valores muito diferentes no “mesmo Creta”?
Porque muda CEP, perfil, uso, garagem, coberturas e franquia — e cada seguradora precifica esses fatores de forma diferente (isso aparece claramente nas tabelas por perfil/seguradora) .
Quer proteger seu carro com um seguro adequado ao seu perfil?
Faça sua cotação online de seguro auto e compare opções de cobertura para encontrar uma alternativa adequada ao seu veículo e ao seu perfil.
Faça sua cotação online agora
 s


