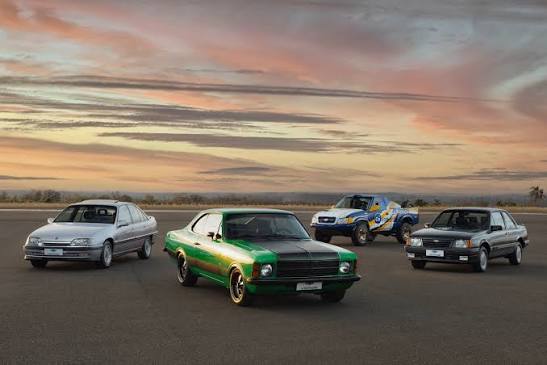
Ter um carro antigo pode representar muito mais do que possuir um meio de transporte. Para muitos proprietários, modelos como Volkswagen Fusca, Chevrolet Opala, Ford Maverick, Volkswagen Brasília, Chevrolet Caravan e Fiat 147 possuem valor histórico, sentimental e até financeiro.
O problema aparece na hora de proteger esse patrimônio.
Nem todas as seguradoras aceitam veículos antigos, principalmente quando o carro possui mais de 15, 20 ou 30 anos. Mesmo quando existe aceitação, a empresa pode limitar as coberturas, exigir vistoria detalhada ou utilizar uma forma diferente para definir o valor da indenização.
Isso acontece porque um automóvel antigo apresenta características diferentes de um veículo moderno:
- Pode não possuir valor confiável na Tabela Fipe;
- Algumas peças não são mais fabricadas;
- O reparo pode exigir mão de obra especializada;
- O valor de coleção pode superar o preço de mercado;
- Modificações e restaurações precisam ser avaliadas;
- O veículo pode possuir placa preta;
- A utilização costuma ser eventual;
- Determinadas versões são raras.
A boa notícia é que existem seguradoras que analisam carros antigos e oferecem desde coberturas básicas contra roubo e furto até seguros mais completos.
Entre as empresas que podem aceitar veículos antigos, conforme o modelo e a análise individual, estão Suhai, Azul Seguros, Youse, Mapfre, Porto e outras seguradoras tradicionais consultadas por corretores.
A Suhai informa que não estabelece uma idade máxima geral para seus seguros de automóvel e avalia veículos antigos, modificados e de diferentes categorias. A aceitação definitiva, porém, depende da análise do veículo e do perfil do cliente.
A Azul Seguros possui uma modalidade direcionada a veículos com 11 anos ou mais, condicionada à comprovação de dispositivo antifurto. A empresa informa possibilidade de contratação de até 100% da Tabela Fipe e coberturas adicionais, dependendo da aprovação da proposta. A Youse informa regras de aceitação para carros antigos que podem chegar a veículos com até 25 anos, variando conforme idade, modelo e valor do automóvel. A Mapfre explica que seguros tradicionais costumam ser concedidos com maior facilidade para veículos de até dez anos, podendo alcançar 15 anos em alguns casos. Para cobertura de terceiros, determinados produtos podem aceitar veículos com até 25 anos de fabricação.
Portanto, a resposta principal é:
É possível contratar seguro para carro antigo, mas a aceitação, o valor da indenização e as coberturas dependem da idade, do estado de conservação, do modelo e da seguradora.
O que é considerado um carro antigo?
No mercado de seguros, não existe uma única idade utilizada por todas as empresas.
Uma seguradora pode considerar antigo um veículo com mais de dez anos. Outra pode aceitar normalmente carros com 15, 20 ou 25 anos.
Em termos práticos, podemos separar os veículos em quatro grupos:
| Categoria aproximada | Idade do veículo |
|---|---|
| Usado recente | Até 10 anos |
| Usado antigo | Entre 11 e 20 anos |
| Antigo | Entre 21 e 30 anos |
| Veículo de coleção | Mais de 30 anos e requisitos específicos |
Essa divisão não representa uma classificação oficial única das seguradoras. Cada empresa possui seus próprios critérios.
Um carro com 18 anos pode ser aceito facilmente por uma companhia e recusado por outra.
Também existe diferença entre um carro simplesmente velho e um automóvel de coleção.
Um veículo antigo pode estar desgastado, modificado ou utilizado diariamente. Já um carro de coleção geralmente apresenta relevância histórica, conservação diferenciada e características de originalidade.
Carro antigo precisa ter placa preta para ser segurado?
Não.
Um automóvel antigo pode ser segurado mesmo sem placa preta, desde que seja aceito pela seguradora.
A placa preta está relacionada à classificação do veículo como item de coleção e ao cumprimento dos requisitos de originalidade e conservação definidos pelas regras aplicáveis.
Para ser enquadrado como veículo de coleção, o automóvel normalmente precisa possuir mais de 30 anos e atender aos critérios de originalidade e certificação. Entretanto, ter placa preta não garante automaticamente a aceitação do seguro.
Da mesma forma, não possuir placa preta não impede necessariamente a contratação.
A seguradora analisará:
- Ano;
- Modelo;
- Valor;
- Estado de conservação;
- Originalidade;
- Forma de utilização;
- Local de armazenamento;
- Disponibilidade de peças;
- Documentos;
- Vistoria.
Como funciona o seguro para carros antigos?
O funcionamento básico é semelhante ao de um seguro automotivo comum.
O proprietário informa seus dados, apresenta o veículo e escolhe as coberturas disponíveis. A seguradora analisa o risco e decide se aceitará a proposta.
O processo pode envolver:
- Cotação;
- Preenchimento do perfil;
- Apresentação de documentos;
- Vistoria prévia;
- Avaliação do veículo;
- Definição do valor segurado;
- Escolha das coberturas;
- Pagamento;
- Emissão da apólice.
Para carros muito antigos, raros ou restaurados, a vistoria pode ser mais detalhada.
A seguradora poderá solicitar imagens de:
- Frente;
- Traseira;
- Laterais;
- Interior;
- Motor;
- Painel;
- Chassi;
- Rodas;
- Placa;
- Documentos;
- Detalhes da restauração.
Também poderá solicitar laudo de avaliação para determinar o valor real do automóvel.
Quais coberturas estão disponíveis?
A proteção depende da seguradora e do veículo.
Nem todo carro antigo será aceito em um seguro compreensivo completo.
As opções mais comuns são:
Roubo e furto
Essa cobertura indeniza o segurado quando o automóvel é roubado ou furtado e não é recuperado, respeitando as condições da apólice.
Ela pode ser uma das alternativas mais acessíveis para veículos antigos.
É especialmente relevante para modelos que possuem:
- Alta procura por peças;
- Componentes raros;
- Mercado de colecionadores;
- Facilidade de revenda clandestina;
- Poucos sistemas antifurto originais.
A Suhai se apresenta como uma seguradora que aceita veículos antigos e oferece planos que podem incluir roubo, furto, perda total e responsabilidade civil, conforme a contratação.
Colisão parcial
A cobertura de colisão parcial paga parte do reparo quando o prejuízo não caracteriza indenização integral.
É uma das proteções mais difíceis de encontrar para carros muito antigos.
Isso acontece porque a seguradora precisa garantir que:
- Existem peças disponíveis;
- O veículo pode ser reparado;
- A oficina consegue executar o serviço;
- É possível calcular o custo;
- O reparo não comprometerá a originalidade.
Em um carro clássico, substituir uma peça original por uma reprodução moderna pode reduzir o valor histórico.
Por isso, algumas seguradoras preferem oferecer apenas roubo, furto e perda total.
Perda total
A perda total, chamada contratualmente de indenização integral, pode ocorrer quando os danos atingem o critério definido na apólice.
Em algumas seguradoras, o enquadramento considera o custo do reparo em relação ao valor segurado.
O ponto mais importante para carros antigos é definir corretamente qual será esse valor.
Incêndio
Pode existir cobertura contra incêndio acidental, explosão ou eventos relacionados.
A seguradora poderá avaliar:
- Estado da instalação elétrica;
- Adaptações;
- Sistema de combustível;
- Restauração;
- Manutenção;
- Origem do fogo.
Carros antigos podem possuir fiação desgastada ou modificada, o que torna a vistoria ainda mais importante.
Danos a terceiros
A cobertura de responsabilidade civil protege o proprietário quando ele é responsabilizado por prejuízos causados a outras pessoas.
Pode incluir:
- Danos materiais;
- Danos corporais;
- Danos morais, quando contratados.
Essa é uma alternativa importante quando a seguradora não aceita proteger o próprio veículo.
A Mapfre informa que determinadas modalidades de terceiros podem aceitar carros com até 25 anos, embora a aceitação dependa do tipo de veículo e da utilização.
Assistência 24 horas
Mesmo quando a cobertura do veículo é limitada, pode ser possível contratar serviços como:
- Guincho;
- Chaveiro;
- Troca de pneu;
- Pane elétrica;
- Pane mecânica;
- Falta de combustível;
- Transporte alternativo.
Para carros antigos, o guincho é especialmente relevante.
Uma pane simples pode exigir transporte para uma oficina especializada, que nem sempre fica próxima.
Seguro completo para carro antigo existe?
Sim, mas a disponibilidade é menor.
O seguro compreensivo pode incluir:
- Roubo;
- Furto;
- Colisão;
- Incêndio;
- Fenômenos naturais;
- Perda total;
- Terceiros;
- Assistência;
- Vidros.
Entretanto, a seguradora poderá limitar a cobertura de colisão ou estabelecer condições específicas.
A aceitação costuma ser mais fácil quando o veículo:
- Está bem conservado;
- Possui peças disponíveis;
- Não apresenta modificações irregulares;
- Tem valor conhecido;
- É guardado em garagem;
- Não é utilizado diariamente;
- Possui rastreador;
- Passa na vistoria.
Seguro para carro antigo é mais caro?
Pode ser proporcionalmente mais caro.
Um carro antigo vale menos do que um veículo novo, mas isso não significa que será barato reparar.
A Mapfre explica que automóveis mais antigos e desvalorizados podem apresentar seguro proporcionalmente mais caro porque o custo das peças e dos reparos continua elevado.
Considere um carro avaliado em R$ 30 mil.
Se o seguro custar R$ 3 mil por ano, o proprietário pagará aproximadamente 10% do valor do veículo anualmente.
Já um carro novo de R$ 150 mil com seguro de R$ 4.500 representa cerca de 3% do valor.
Essa diferença ocorre porque:
- Peças podem ser raras;
- A mão de obra é especializada;
- Há poucos dados estatísticos;
- O valor pode ser difícil de calcular;
- O reparo pode demorar;
- O índice de roubo pode ser elevado;
- A reposição pode ser inviável.
Quanto custa o seguro de um carro antigo?
Não existe um preço único.
Uma faixa aproximada pode variar conforme o modelo e o plano:
| Tipo de proteção | Faixa anual ilustrativa |
|---|---|
| Apenas assistência | R$ 300 a R$ 900 |
| Terceiros e assistência | R$ 500 a R$ 1.800 |
| Roubo e furto | R$ 800 a R$ 3.000 |
| Roubo, furto e perda total | R$ 1.200 a R$ 4.000 |
| Seguro compreensivo | R$ 2.000 a mais de R$ 8.000 |
| Clássico raro ou de alto valor | Cotação individual |
Esses valores são exemplos gerais, não tabelas oficiais.
O preço real dependerá de:
- Valor segurado;
- Modelo;
- Ano;
- CEP;
- Condutor;
- Uso;
- Garagem;
- Coberturas;
- Franquia;
- Estado de conservação;
- Disponibilidade de peças.
Como é calculada a indenização?
Existem duas formas principais:
- Valor de mercado referenciado;
- Valor determinado.
Valor de mercado referenciado
Nessa modalidade, a indenização integral utiliza uma tabela de referência, como a Tabela Fipe, multiplicada pelo percentual definido na apólice.
Exemplos:
- 90% da Fipe;
- 100% da Fipe;
- 110% da Fipe.
A SUSEP define o valor de mercado referenciado como uma modalidade em que a indenização integral é calculada com base em uma tabela de cotação indicada no contrato e em um fator de ajuste.
Essa opção funciona melhor quando o veículo possui uma cotação confiável.
Valor determinado
No valor determinado, segurado e seguradora estabelecem uma quantia fixa para a indenização integral.
Exemplo:
- Valor acordado: R$ 120 mil;
- Indenização integral prevista: R$ 120 mil;
- Condições e descontos seguem a apólice.
A modalidade pode ser mais adequada para:
- Carro restaurado;
- Modelo raro;
- Veículo de coleção;
- Automóvel sem referência confiável;
- Carro cujo valor supera a Fipe.
A regulamentação permite que os seguros de automóveis ofereçam valor de mercado referenciado e valor determinado.
Tabela Fipe funciona para carro de coleção?
Nem sempre.
A Tabela Fipe representa preços médios de mercado. Ela pode não refletir corretamente:
- Estado de conservação;
- Originalidade;
- Raridade;
- Histórico;
- Qualidade da restauração;
- Versão especial;
- Baixa quilometragem;
- Peças de época;
- Valor emocional.
Imagine dois Fuscas do mesmo ano.
O primeiro está desgastado e modificado. O segundo foi restaurado com alto padrão, possui documentação completa e componentes originais.
Os dois podem apresentar referência semelhante na Fipe, embora tenham valores reais muito diferentes.
Nesse caso, o valor determinado ou uma avaliação especializada pode oferecer uma proteção mais adequada.
O que é laudo de avaliação?
É um documento elaborado para estimar o valor do automóvel.
O avaliador poderá considerar:
- Modelo;
- Ano;
- Versão;
- Originalidade;
- Estado da carroceria;
- Motor;
- Interior;
- Documentação;
- Histórico;
- Raridade;
- Qualidade da restauração;
- Valores de mercado;
- Leilões;
- Negociações recentes.
A seguradora não é obrigada a aceitar qualquer laudo apresentado.
Ela poderá exigir um profissional ou metodologia específica.
Quais seguradoras aceitam carros antigos?
A aceitação muda constantemente e sempre depende da cotação. Não existe uma lista definitiva válida para todos os modelos.
Suhai Seguradora
A Suhai é uma das empresas mais associadas à aceitação de veículos antigos.
A seguradora afirma não impor idade máxima geral e aceitar desde veículos antigos até carros modificados e de leilão, sujeitos à avaliação de risco.
Os planos podem incluir:
- Roubo;
- Furto;
- Perda total;
- Colisão parcial em produtos elegíveis;
- Responsabilidade civil;
- Assistência.
Pontos de atenção
A aceitação do ano não significa que todas as coberturas estarão disponíveis.
Confirme:
- Percentual da Fipe;
- Valor determinado;
- Colisão parcial;
- Franquia;
- Terceiros;
- Rastreador;
- Assistência.
Azul Seguros
A Azul Seguros possui uma modalidade destinada a veículos com 11 anos ou mais.
A empresa informa que essa opção exige comprovação da existência de dispositivo antifurto e pode permitir contratação de 100% da Tabela Fipe e coberturas adicionais.
Pontos de atenção
A modalidade depende de:
- Modelo;
- Localidade;
- Dispositivo;
- Perfil;
- Análise de risco;
- Disponibilidade do produto.
Não significa que qualquer carro, independentemente do ano, será aceito.
Youse
A Youse possui regras específicas para carros antigos.
Uma página atual da seguradora informa que existem critérios para veículos com até 25 anos, variando conforme idade e valor.
Em outras páginas, a empresa apresenta limites menores para determinados carros, o que demonstra que a aceitação depende do modelo e do produto selecionado.
Pontos de atenção
Faça a simulação utilizando:
- Modelo exato;
- Ano-modelo;
- CEP;
- Uso;
- Condutores.
O sistema mostrará as coberturas efetivamente disponíveis.
Mapfre
A Mapfre explica que seguros completos são concedidos com maior facilidade para veículos de até dez anos, podendo atingir 15 anos em situações específicas.
Para seguros de terceiros, a empresa informa que determinados carros antigos podem ser aceitos com até 25 anos.
Pontos de atenção
A aceitação depende:
- Da modalidade;
- Do modelo;
- Da utilização;
- Das modificações;
- Da análise individual.
Porto
A Porto oferece seguro auto com cobertura para colisão, incêndio, roubo e furto e mantém páginas relacionadas a seguro para carros antigos e veículos com placa preta. Isso indica atendimento ou orientação específica, mas a aceitação deve ser confirmada por cotação e análise individual.
Para um veículo clássico, o ideal é procurar um corretor que consiga apresentar fotos, laudo e detalhes diretamente à área técnica da seguradora.
Allianz
A Allianz oferece seguro auto com coberturas de roubo, furto, colisão, vidros e assistência. A página pública não estabelece uma idade máxima universal, portanto a aceitação de um carro antigo deve ser confirmada por cotação individual.
HDI
A HDI possui diferentes modalidades de seguro automotivo, incluindo produtos básicos e coberturas focadas em roubo e furto. A idade aceita não aparece como uma regra única nas páginas públicas consultadas, portanto será necessário realizar cotação.
Pier
A Pier possui limitações de idade diferentes conforme cobertura e marca.
A empresa informa que sua cobertura de danos parciais pode estar disponível para veículos a partir do modelo 2011, mas algumas marcas podem possuir limite mais recente. Já a cobertura de perda total pode alcançar veículos de até 25 anos quando disponível para o perfil.
Isso mostra por que é importante não perguntar apenas se a empresa “aceita carro antigo”.
Ela pode aceitar o veículo para uma cobertura e recusar outra.
Qual seguradora é melhor para carro antigo?
Não existe uma única empresa melhor.
A escolha depende do tipo de carro.
Carro antigo de uso diário
Pode precisar de:
- Colisão;
- Roubo e furto;
- Terceiros;
- Assistência;
- Guincho amplo.
Carro clássico de coleção
Pode precisar de:
- Valor determinado;
- Vistoria especializada;
- Cobertura em exposição;
- Transporte em guincho-plataforma;
- Proteção contra incêndio;
- Cobertura em garagem;
- Regras para peças originais.
Carro antigo de baixo valor
Pode ser suficiente contratar:
- Roubo e furto;
- Terceiros;
- Assistência.
Veículo restaurado de alto valor
Pode exigir:
- Laudo;
- Valor acordado;
- Fotos detalhadas;
- Garagem;
- Rastreador;
- Limitação de uso.
Seguro para Fusca antigo
O Fusca é um dos carros clássicos mais conhecidos do Brasil.
A aceitação dependerá:
- Do ano;
- Do estado;
- Da originalidade;
- Da utilização;
- Da placa;
- Do valor;
- Das modificações.
Um Fusca utilizado diariamente pode receber uma análise diferente de um modelo restaurado que participa apenas de eventos.
O proprietário deve informar corretamente:
- Motor;
- Rodas;
- Suspensão;
- Pintura;
- Interior;
- Alterações;
- Placa preta;
- Utilização.
Seguro para Opala, Caravan e Maverick
Esses modelos podem possuir valores elevados quando estão bem conservados.
A Tabela Fipe pode não representar corretamente versões raras, como:
- Opala SS;
- Caravan Diplomata;
- Maverick GT;
- Edições especiais;
- Veículos restaurados.
Nesses casos, solicite análise de valor determinado.
Também é importante verificar:
- Cobertura de peças;
- Oficina especializada;
- Reposição de acabamento;
- Valor de acessórios;
- Salvado em caso de indenização integral.
Carro modificado pode ser segurado?
Pode, dependendo das modificações e da seguradora.
As alterações precisam estar regularizadas.
A Youse informa que aceita determinadas modificações quando elas não comprometem a segurança e estão homologadas pelo órgão de trânsito.
Exemplos que precisam ser informados:
- Motor substituído;
- Rodas diferentes;
- Suspensão;
- Rebaixamento;
- Turbina;
- Pintura;
- Carroceria;
- Freios;
- Sistema elétrico;
- GNV.
Omitir alterações pode gerar problemas na análise de um sinistro.
A restauração está coberta?
Não automaticamente.
O valor investido na restauração precisa estar refletido no valor segurado.
Imagine:
- Compra do carro: R$ 30 mil;
- Restauração: R$ 70 mil;
- Valor total investido: R$ 100 mil;
- Fipe: R$ 35 mil.
Se a apólice proteger apenas 100% da Fipe, uma perda total poderá gerar indenização muito inferior ao investimento.
Por isso, carros restaurados devem ser avaliados individualmente.
A seguradora paga peças originais?
Depende do contrato e da disponibilidade.
Em carros antigos, podem ser utilizadas:
- Peças originais novas;
- Peças originais usadas;
- Componentes recondicionados;
- Reproduções;
- Peças fabricadas sob encomenda.
O proprietário deve perguntar antes da contratação:
- Quem escolhe a oficina?
- Posso usar oficina especializada?
- Como será feita a reposição?
- A seguradora paga peça importada?
- Existe limite de indenização?
- O reparo preservará a originalidade?
- Posso optar por indenização em dinheiro?
O que acontece se não houver peça?
A ausência de peça pode aumentar o prazo ou inviabilizar o reparo.
A seguradora poderá avaliar:
- Fabricação sob encomenda;
- Uso de peça equivalente;
- Indenização;
- Perda total;
- Acordo com o segurado.
Não existe uma solução universal.
Esse é um dos principais motivos pelos quais algumas seguradoras limitam a cobertura de colisão em carros antigos.
Seguro contra terceiros pode ser a melhor opção?
Em muitos casos, sim.
Quando o seguro completo é recusado ou custa muito, a cobertura para terceiros protege contra prejuízos que podem superar o valor do próprio carro.
Exemplo:
- Seu carro antigo vale R$ 25 mil;
- Você bate em um SUV de R$ 180 mil;
- O prejuízo do terceiro é de R$ 60 mil;
- Seu carro sofre R$ 10 mil em danos.
Com seguro apenas de terceiros, a seguradora poderá pagar o prejuízo do outro veículo dentro do limite contratado. O reparo do seu automóvel continuará sob sua responsabilidade.
Essa estratégia pode ser combinada com:
- Assistência 24 horas;
- Roubo e furto;
- Perda total.
Qual limite contratar para terceiros?
Considere pelo menos valores capazes de cobrir um acidente com um veículo moderno.
É possível comparar:
- R$ 50 mil;
- R$ 100 mil;
- R$ 150 mil;
- R$ 200 mil;
- R$ 300 mil.
Danos corporais devem possuir limite separado.
Uma diferença pequena no prêmio pode ampliar significativamente a proteção.
Seguro para carro antigo de uso diário
O proprietário deve informar a utilização real.
Um carro usado diariamente apresenta risco diferente de um veículo que sai apenas aos domingos.
A seguradora poderá perguntar:
- Quantos quilômetros roda?
- Vai ao trabalho?
- Fica na rua?
- Participa de eventos?
- É utilizado em viagens?
- Possui garagem?
- Tem outros condutores?
Não declare uso eventual quando o automóvel é usado todos os dias.
Seguro para carro de coleção
Um veículo de coleção pode exigir condições especiais.
A seguradora poderá considerar:
- Quilometragem anual limitada;
- Uso apenas em passeios;
- Garagem fechada;
- Rastreador;
- Placa preta;
- Certificado;
- Laudo;
- Fotografias;
- Outros veículos do proprietário;
- Ausência de uso profissional.
O preço poderá ser competitivo quando o risco de circulação é baixo, mesmo que o valor do carro seja elevado.
O seguro cobre exposição e encontro de carros antigos?
Não automaticamente.
O proprietário deve confirmar se existe cobertura durante:
- Exposições;
- Encontros;
- Desfiles;
- Eventos;
- Transporte;
- Permanência em pavilhão;
- Testes;
- Competições.
Competições e provas de velocidade costumam possuir restrições e podem exigir seguro específico.
O seguro cobre transporte em cegonha ou guincho?
Depende da apólice e da responsabilidade pelo transporte.
Um carro clássico pode ser transportado para:
- Eventos;
- Oficinas;
- Exposições;
- Restauração;
- Leilões.
O proprietário precisa verificar se o seguro permanece válido durante o transporte e quem responde por danos causados pela transportadora.
Como economizar no seguro de carro antigo?
Procure um corretor com experiência
Um corretor especializado consegue apresentar o veículo de forma adequada e negociar a análise.
Prepare um laudo
Um bom documento ajuda a justificar o valor solicitado.
Guarde o carro em garagem
Veículos antigos possuem fechaduras e sistemas antifurto menos modernos.
Instale rastreador
Algumas seguradoras exigem ou valorizam o equipamento.
Informe o uso eventual
Somente quando essa for a utilização verdadeira.
Compare planos intermediários
Roubo, furto, perda total e terceiros podem oferecer melhor custo-benefício.
Contrate franquia adequada
Uma franquia muito baixa pode encarecer o seguro.
Documente a restauração
Guarde:
- Notas fiscais;
- Fotografias;
- Laudos;
Quer proteger seu carro com um seguro adequado ao seu perfil?
Faça sua cotação online de seguro auto e compare opções de cobertura para encontrar uma alternativa adequada ao seu veículo e ao seu perfil.
Faça sua cotação online agora
 s
Perguntas frequentes
Carro antigo pode ter seguro?
Sim. A aceitação depende da seguradora, do ano, modelo, estado e cobertura.
Qual seguradora aceita carro antigo?
Suhai, Azul, Youse, Mapfre, Porto e outras empresas podem analisar veículos antigos. A aprovação não é automática.
A Suhai aceita carros antigos?
A empresa informa que não possui limite máximo geral de idade, sujeito à avaliação do risco.
A Azul aceita carros com mais de dez anos?
A Azul possui modalidade para veículos com 11 anos ou mais e pode exigir dispositivo antifurto.
A Youse aceita carro antigo?
A Youse informa critérios que podem alcançar veículos com até 25 anos, dependendo do carro.
A Mapfre aceita carro antigo?
A aceitação completa costuma ser mais fácil até dez anos e pode alcançar 15 anos em casos específicos. Cobertura de terceiros pode alcançar determinados veículos com até 25 anos.
A Porto aceita carro antigo?
A Porto possui canais relacionados a carros antigos e placa preta, mas a aceitação deve ser confirmada individualmente.
Precisa de placa preta?
Não. A placa preta pode ajudar a comprovar a condição de coleção, mas não é obrigatória para todo seguro.
Carro com 30 anos pode ter seguro?
Pode, principalmente em seguradoras com aceitação ampliada ou produtos especializados.
Carro com 40 anos pode ter seguro?
Pode ser analisado, mas provavelmente exigirá avaliação individual e poderá ter coberturas limitadas.
O seguro paga a Tabela Fipe?
Depende da apólice. Pode utilizar Fipe, outra tabela ou valor determinado.
O que é valor determinado?
É uma quantia fixa definida no contrato para indenização integral.
Qual é melhor para carro clássico?
O valor determinado pode ser mais adequado quando a Fipe não representa o valor real.
Seguro cobre restauração?
Somente se o valor e as condições estiverem contemplados na apólice.
Seguro cobre peças raras?
Depende da cobertura, disponibilidade e acordo com a seguradora.
Posso escolher oficina especializada?
Depende do produto. Confirme antes da contratação.
Carro modificado pode ter seguro?
Pode, desde que as alterações sejam informadas e regularizadas.
Carro rebaixado pode ter seguro?
Algumas seguradoras analisam, desde que a modificação esteja homologada.
Seguro para carro antigo é caro?
Pode ser proporcionalmente caro devido a peças, reparos e dificuldade de avaliação.
Vale contratar somente roubo e furto?
Pode valer quando a cobertura completa custa muito.
Vale contratar terceiros?
Sim. Um acidente pode gerar prejuízo superior ao valor do carro antigo.
Seguro cobre pane mecânica?
A assistência pode enviar guincho, mas normalmente não paga o conserto causado por desgaste.
Guincho está incluído?
Pode estar, dependendo do plano.
Existe carro reserva?
Pode existir, mas precisa ser contratado e pode depender do evento coberto.
Seguro para coleção permite uso diário?
Depende das regras. Produtos especiais podem limitar a utilização.
Posso participar de encontros?
Geralmente, sim, mas exposições, eventos e transporte devem ser confirmados.
Corrida de carros antigos está coberta?
Normalmente, competições exigem cobertura específica.
Como provar o valor do carro?
Com laudo, fotos, notas da restauração, anúncios comparáveis e documentação histórica.
Onde consultar a apólice?
O Governo Federal disponibiliza um sistema pessoal para consulta dos seguros vinculados ao CPF. O serviço foi atualizado em fevereiro de 2026.


